こんにちは、高配当株カルテです。
この記事の結論(先に3点)
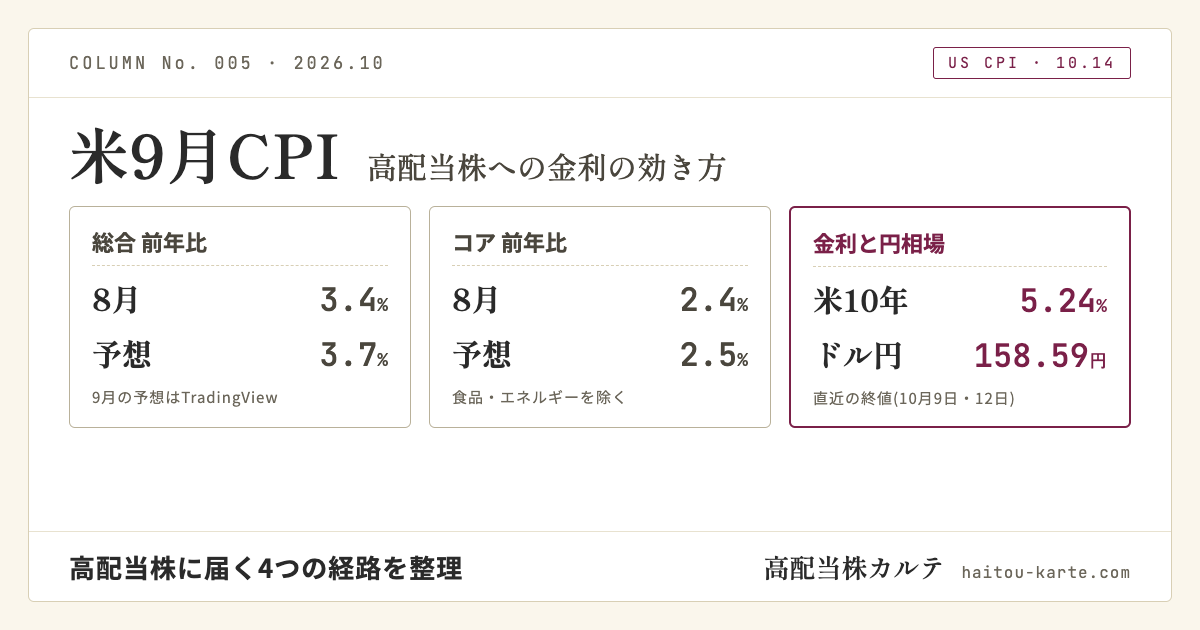
- 9月の米CPIは、総合の伸びが高まり、コアはほぼ横ばいという予想です。 TradingViewの経済カレンダーでは、市場予想は総合が前年比3.7%(8月は3.4%)、コアが2.5%(同2.4%)です。予測市場のPolymarketでは、総合の前年比は3.7%(確率43%)と3.6%(同41%)がほぼ並んでいます(10月13日取得)。発表は日本時間10月14日(水)21時30分です
- 米国の物価と金利は、円相場・日本の長期金利・海外の資金・利回りの比較という4つの経路で日本の高配当株に届きます。 同じ金利の動きでも、業種によって追い風にも向かい風にもなります
- 本稿の見立ての軸は「コアの前年比が予想から外れれば、米金利・ドル円・日本の長期金利がそろって同じ方向に動く」というものです。 ただ、長く持つ人には、発表直後の値動きより、銀行・電力・商社などが次の決算で金利と為替の影響をどう説明するかのほうが確かめやすい材料です
はじめに:10月14日夜の米CPIを、日本の高配当株を持つ人が気にする理由
共同通信によると、米国の10年国債の利回りは10月7日に一時5.36%台と、2002年4月以来の高い水準をつけました。翌8日は日経平均株価が993円安となりました(全面安の日、高配当株はどう動いたか)。
翌9日は逆の動きでした。日本経済新聞によると、前日の米国市場では30年国債の入札が堅調で、原油先物の上昇も一服し、米国の長期金利が下がりました。9日の国内では原油高による物価の上振れへの警戒が和らぎ、新発10年国債の利回りは前日より0.075ポイント低い3.005%と、9月18日以来の低い水準になりました。 財務省の国債金利情報(10年)でも、8日の3.089%から9日は3.027%に下がっています(算出の方法が違うため、新発10年国債の利回りとは一致しません)。米国の金利と物価の見通しが、日本の金利と株価に届く例です。
米国のCPI(消費者物価指数)は、FRB(米連邦準備制度理事会)が政策金利を決める際の大事な材料です。FRBは9月に利上げをしており、次の会合を10月下旬に控えた今回の結果は、米国の金利の行方を左右しえます。
この記事では、発表前の予想値・金利・高配当株に届く経路・業種ごとの確認点と、発表後の読み方の型(本稿の見立て)を整理します。日本の金利水準や業種別の詳しい表は長期金利3%時代、高配当株はどう動く?にまとめています。
米9月CPIの予想と前回値:総合とコアの差に注目
CPIは、消費者が買うモノやサービスの値段の変化を示す指数です。総合はすべての品目を含み、コアは値動きの大きい食品とエネルギーを除いたものです。コアは物価の基調(一時的な要因を除いた流れ)を見る目安としてよく使われます。本稿では、1年前の同じ月からの変化(前年比)で見ます。
| 項目 | 8月(前回・BLS公表値) | 9月の市場予想 |
|---|---|---|
| 総合・前年比 | 3.4% | 3.7% |
| コア・前年比 | 2.4% | 2.5% |
出所:8月は米労働省労働統計局(BLS)の公表値(9月11日公表)。9月の市場予想はTradingViewの経済カレンダー(2026年10月13日取得)。前年比は季節調整前の値です。市場予想は調査する機関や時点によって異なります。
ポイントは、総合とコアの差です。8月は総合3.4%、コア2.4%で約1ポイントの差がありました。BLSによると、8月のエネルギーの指数は前年同月比16.3%、そのうちガソリンは27.4%上がっています。8月は、エネルギー価格の上昇が総合を押し上げていました。9月の予想では差が1.2ポイントに広がりますが、エネルギーの影響が続いたかは発表される内訳で確かめます。共同通信も、10月7日の米金利上昇の背景に、原油価格の高止まりなどによる物価上昇への警戒があったと伝えています。
予測市場 Polymarket の見方
予測市場は、参加者が選択肢ごとに「そうなる」「ならない」の権利にお金を賭けて売り買いし、その値段が確率の目安になる仕組みです。Polymarket(ポリマーケット)は暗号資産を使う海外のサービスで、9月の総合・前年比を0.1ポイント刻みの選択肢に分けて取引しています。
| 9月の総合・前年比 | Polymarketの画面表示の確率 |
|---|---|
| 3.3%以下(5区分) | いずれも1%未満 |
| 3.4% | 1% |
| 3.5% | 7% |
| 3.6% | 41% |
| 3.7% | 43% |
| 3.8% | 12% |
| 3.9% | 1% |
| 4.0%以上 | 1%未満 |
出所:Polymarket「9月のインフレ(米国)-年間」(2026年10月13日15時38分取得・日本時間)。判定の対象はBLSが公表する総合の前年比(季節調整前)です。各選択肢は別々に取引されるため、表示値は合計が100%になるよう調整された確率分布ではありません。表示値は通常、買い注文と売り注文の中間の価格で、両者の差が大きいときは直近の取引価格が使われます。取引額の合計は約20万ドルです。
最も確率が高いのは3.7%で、3.6%がほぼ並んでいます。総合の前年比でみると、経済カレンダーの市場予想3.7%と同じですが、やや低い3.6%も同じくらいありうると見られています。
予測市場の確率は、エコノミストが分析して出す予想とは性質が違い、参加者の売り買いで決まる値段です。取引額が小さい市場では、少しの売買で数字が大きく動くこともあります。本稿は利用をすすめるものではなく、参考として取得時点の数字を記録し、見立ての一部として発表後のコラムで実際の結果と照らし合わせます。
いまの米金利とFRB:9月に利上げ、次の会合は10月27〜28日
FRBは9月16日に、政策金利の誘導目標を0.25ポイント引き上げて3.75〜4.00%とし(投票は12対0)、声明でインフレが高止まりしているとの認識を示しました。次の会合(FOMC:連邦公開市場委員会)は10月27〜28日で、結果は日本時間10月29日午前3時に公表される予定です。
10月2日の時点では、追加利上げの見方は9月下旬より後退していました。共同通信は同日の米雇用統計の後、市場が織り込む10月の利上げ確率が1週間前の6割程度から2割程度に下がったと伝え、イタリアの経済紙イル・ソーレ・24オーレは、CME FedWatchの確率が10月2日に18.3%だったと報じています。
| 指標 | 9月9日終値 | 期間中の高値(取引時間中) | 直近の終値(日付) | 9月9日からの変化 |
|---|---|---|---|---|
| 米国10年国債利回り | 4.845% | 5.365%(10月7日) | 5.242%(10月9日) | +0.40ポイント |
| 米国2年国債利回り | 4.436% | 4.960%(9月29日) | 4.791%(10月9日) | +0.36ポイント |
| 日本10年国債利回り | 2.885% | 3.135%(10月7日) | 3.006%(10月13日) | +0.12ポイント |
| ドル円 | 153.56円 | 159.04円(9月24日) | 158.59円(10月12日) | +5.02円(円安) |
出所:TradingView(日足、2026年10月13日取得)を基に筆者作成。米国債とドル円は米国時間の日付です。高値は9月9日から各行の直近の終値の日までの取引時間中の最も高い値で、終値とは異なります。変化は丸める前の値から計算しています。米国の債券市場は10月12日(月)がコロンブス・デーで休場(SIFMAの推奨)だったため、米国債の直近の終値は10月9日です。
目を引くのは米国の2年債と10年債の違いで、2年債の利回りは9月下旬の4.9%台から10月9日には4.791%まで下がった一方、10年債は5.2%台で高止まりしています。
期間の短い国債の利回りは政策金利の見通しに反応しやすく、長い国債の利回りには将来の物価の見通しや需給など、ほかの要因も加わるとされます。10年債が下がりきらない理由は1つに決められません。
日米の10年国債利回りの差は、9月9日の1.96ポイントから10月9日には2.24ポイントに広がりました(日本だけ10月13日の終値に替えても2.24ポイントです)。
米国の物価・金利が日本の高配当株に届く4つの経路
日本の金利が株に効く3つの経路は長期金利3%時代で整理しました。ここでは、その手前の「米国から日本への入り口」を4つに分けます。
① 円相場(日米の金利差)
日米金利差は、米国と日本の金利の差です。米国の金利が上がるとドルでの運用が有利になりやすく、円安方向に動きやすいとされます(為替は金利差だけでは決まりません)。円安は海外の利益を円換算で押し上げやすい一方、燃料や原材料の輸入コストも押し上げます。
② 日本の長期金利への波及
10月9日の日本の長期金利の低下は、米国の金利低下と原油高の一服が重なった例です。日本の金利が上がれば、利ざや(貸出金利と調達金利の差)の拡大が期待される銀行には追い風、借入の多い電力や不動産には向かい風になりやすいとされます。
③ 海外の資金の動き
米国債の利回りが5%台にあると、海外の投資家にとっては、日本株から米国債へお金を移す理由の1つになりえます。海外の投資家は日本株の売買で存在感が大きく、米国の金利の急変が日本株全体を動かすことがあります。
④ 利回りの比較(イールドスプレッド)
イールドスプレッドは、ここでは株の配当利回りと国債利回りの差を指します。日本の個人投資家は日本の10年国債と比べることが多いでしょうが、海外の投資家にとっては米国の10年国債の5.2%台も比較の相手になります(実際には為替やヘッジの費用、株価や配当の変動も関わります)。③の資金の動きは、この比較の結果でもあります。
この4つは同時に、しかも逆向きに働くことがあり、どれが強く出るかは事前には分かりません。
業種別:銀行・電力・商社は「決算で何を確認するか」
米国の金利や円相場の影響を受けやすい業種と、本ブログのカルテの本数(東証33業種・2026年10月12日時点)です。記述は業種全体の一般論で、個々の会社の評価ではありません。
| 業種(カルテの本数) | 主に関わる経路 | 決算で確かめたい点 |
|---|---|---|
| 銀行業(2) | ②③ | 資金利益(貸出などの利息収入から預金などの利息費用を引いたもの)の増減の説明、外国債券を含む有価証券の評価損益、外貨の調達コスト |
| 保険業(3) | ①② | 新たに買う債券の利回り、保有債券の含み損、海外事業の為替の影響 |
| 電気・ガス業(3) | ①② | 支払利息の推移と借り換えの時期、燃料費と為替の前提・感応度(1円の変化で利益がどれだけ動くか) |
| 卸売業(12、うち総合商社1) | ① | 為替の前提レートと感応度、資源価格の前提、純有利子負債(借入金や社債などから現金・預金などを引いた額)の推移 |
| 不動産業(12) | ② | 借入の平均金利と固定金利の割合、賃料の動き |
出所:本ブログの各カルテ(2026年10月12日時点)を基に筆者作成。本数は銘柄単位の公開カルテ数で、卸売業には上場廃止済みの1銘柄を含みます。
銀行のカルテは三菱UFJフィナンシャル・グループと三井住友フィナンシャルグループの2銘柄です。日本の金利上昇では利ざやの拡大が期待されやすい一方、海外で持つ債券の価値やドルの調達コストは米国の金利の影響を受けます。
電気・ガスは借入が多く、金利が上がると利払いが増えやすい業種です。円安は燃料の輸入コストを押し上げますが、燃料費調整制度で時間差をおいて料金に反映されるため、決算に表れる時期がずれることがあります。
卸売業のカルテ12銘柄のうち、総合商社は三菱商事の1銘柄です。総合商社は円安が円換算の利益を押し上げやすい一方、資源価格や借入の金利の影響も受けます。専門商社は、輸入中心か輸出中心かで円安の向きが逆になります。
業種を問わず、借入が少なく手元資金の多い企業は利払い増の影響が小さい一方、金利上昇で割引率(将来の利益や配当を今の価値に直す率)が上がる重しは受けえます。
CPI発表後の「読み方」の型:本稿の見立て
発表前に本稿の見立てを2点書いておき、発表後のコラムで実際の動きと答え合わせをします。まず、CPIの結果と、一般に動きやすいとされる方向です。
| CPIの結果(コア前年比) | 米国の金利 | ドル円 | 日本の長期金利 |
|---|---|---|---|
| 予想より高い | 上がりやすいとされる(利上げの見方が強まる) | ドル高・円安になりやすいとされる | 上がりやすいとされる(米国の金利の波及) |
| 予想どおり | 大きくは動きにくいとされる(事前に織り込まれている) | 同左 | 同左 |
| 予想より低い | 下がりやすいとされる(利上げの見方が後退する) | ドル安・円高になりやすいとされる | 下がりやすいとされる |
出所:一般に言われる傾向を筆者が整理。実際の動きは、ほかの材料や事前の織り込み具合で異なります。
この表をもとに、本稿は次の2点を見立てとして置きます。
- コアの前年比が予想(2.5%)から外れた場合、米国の10年国債利回り・ドル円・日本の10年国債利回りの3つは、上の表の方向にそろって動く。予想どおりなら、米国の10年国債利回りの変化の幅は0.05ポイント未満にとどまる。
- 総合の前年比は、Polymarketで確率の高かった3.7%か3.6%に収まる。
判定は、米国の金利とドル円が米国時間10月13日の終値から14日の終値まで、日本の10年国債利回りが10月14日の終値から15日の終値までの変化で行います(15日夜の米PPIの前まで)。
発表後のコラムでは、上の期間の変化を並べ、2つの見立てがそれぞれ当てはまったかを確かめます。この期間にもほかの材料はあるため、変化は「CPIによるもの」ではなく「CPI発表後の変化」として扱います。1回で一般的な法則まで確かめられるわけではありません。
読むときの注意点もあります。
- 発表直後と翌日で、動きの向きが逆になることもあります。 1日の値動きだけで何かを判断する必要はありません
- 材料が続きます。 15日の米国の生産者物価指数(PPI)や月末のFOMC・日銀会合が重なります
まとめと今後の日程
9月の米CPIは、総合の伸びが高まり、コアはほぼ横ばいという予想です。米国の物価と金利は4つの経路で日本の高配当株に届き、業種によって向きが変わります。長く持つ人にとって大事なのは1回の指標より、金利と為替の水準が続いたときに保有企業の利益と配当がどうなるかで、それを確かめる場は次の決算です。
今後の主な日程は次のとおりです(時刻は日本時間。FOMCの会合日は米国の日付)。
- 10月14日(水)21時30分:米国の9月CPI
- 10月15日(木)21時30分:米国の9月PPI(生産者物価指数)
- 10月27〜28日:FOMC(結果は10月29日午前3時)
- 10月29〜30日:日銀の金融政策決定会合
発表後に、結果と当初の見立てとの差を別のコラムで整理します。
本記事は情報の整理であり、売買をすすめるものではありません。投資の最終判断はご自身でお願いします。
出典
- 米労働省労働統計局(BLS)「Consumer Price Index – August 2026」(2026年9月11日公表)— https://www.bls.gov/news.release/archives/cpi_09112026.htm
- 米労働省労働統計局(BLS)「Consumer Price Index」最新の公表ページ(9月分の公表予定日時の確認、2026年10月13日閲覧)— https://www.bls.gov/news.release/cpi.nr0.htm
- FRB「Federal Reserve issues FOMC statement」(2026年9月16日)— https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- FRB「Meeting calendars and information」(2026年10月13日閲覧)— https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
- 日本銀行「金融政策決定会合の運営」(2026年10月13日閲覧)— https://www.boj.or.jp/mopo/mpmsche_minu/index.htm
- 財務省「国債金利情報」(10年、2026年10月13日取得)— https://www.mof.go.jp/jgbs/reference/interest_rate/index.htm
- 日本経済新聞「NY債券、長期債上昇 10年債利回り5.22% 30年債入札『堅調』で」(2026年10月9日)— https://www.nikkei.com/article/DGXZQOFL08BPH0Y6A001C2000000/
- 日本経済新聞「債券11時 長期金利、3.035%に低下 米債高が支え」(2026年10月9日)— https://www.nikkei.com/article/DGXZQOFL091Y30Z01C26A0000000/
- 日本経済新聞「債券15時 長期金利、3.005%に低下 3週間ぶり低水準」(2026年10月9日)— https://www.nikkei.com/article/DGXZQOFL095B40Z01C26A0000000/
- 熊本日日新聞(共同通信)「米長期金利一時5・36%台 24年半ぶり水準、物価警戒」(2026年10月8日)— https://kumanichi.com/articles/2044297
- 熊本日日新聞(共同通信)「米、10月の利上げ観測が後退 雇用伸び悩み、物価下方修正」(2026年10月3日)— https://kumanichi.com/articles/2042528
- Il Sole 24 Ore「Fed: FedWatch Tool indicates that the probability of a rate rise in October has plummeted to 18.3 per cent」(2026年10月2日・CME FedWatchの値の報道)— https://en.ilsole24ore.com/art/fedwatch-tool-indicates-a-183-per-cent-drop-in-the-probability-of-an-interest-rate-rise-in-october-AJiShyWB
- Polymarket「9月のインフレ(米国)-年間」(予測市場、2026年10月13日15時38分取得・日本時間)
- TradingView 経済カレンダー(米国9月CPIの市場予想・発表日時、米国9月PPIの発表日時、2026年10月13日取得)
- TradingView 日足(TVC:US10Y、TVC:US02Y、TVC:JP10Y、FX_IDC:USDJPY、2026年10月13日取得)
- SIFMA(米国証券業金融市場協会)「SIFMA Fixed Income Market Close Recommendations in the U.S., the U.K., and Japan for U.S. Columbus Day and Japan Health and Sports Day Holidays 2026」(2026年9月29日・10月12日の米国債市場の休場の確認)— https://www.sifma.org/news/press-releases/sifma-fixed-income-market-close-recommendations-in-the-u-s-the-u-k-and-japan-for-u-s-columbus-day-and-japan-health-and-sports-day-holidays-2026
- 業種別のカルテの本数:本ブログの各カルテ(2026年10月12日時点、業種は東証33業種分類)
関連ページ
- 業種別の銘柄一覧 → 銀行業、保険業、電気・ガス業、卸売業、不動産業
- 関連コラム → 長期金利3%時代、高配当株はどう動く?業種別に「追い風・向かい風」を整理、全面安の日、高配当株はどう動いたか、日銀短観2026年9月|通信・電力は減益計画、銀行は利益計画の掲載なし 高配当株12業種を整理
- スコアの配点・業種補正の詳細 → スコアの仕組み
- コラム一覧 → コラム
※本文で触れた業種には、筆者の保有銘柄があります(銘柄名・株数は非開示・2026年10月時点)。
【免責事項】 本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。本ページは公的機関の公表資料と市場データ、報道機関の公開記事をもとに筆者が内容を整理・解釈したものであり、文章の整理に補助ツールを用いる場合があります。内容には誤りが含まれる可能性があります。誤りに気づかれた方はX(@haitoukarte)へのメンション・DMで運営者宛にお知らせください。