こんにちは、高配当株カルテです。
通信、電力・ガス、商社、リース、銀行など、保有している業種の利益計画はどうなっているでしょうか。10月1日と2日に公表された日銀短観(2026年9月調査)から、業種ごとの景況感と今年度の利益計画を整理します。
今回のポイントは、景況感が良くても、増益の計画とは限らないことです。短観で保有業種の傾向を確認し、各社の決算資料を読む手がかりにします。業種の減益計画が、そのまま保有企業の減配を意味するわけではありません。
最初に:この記事で使う2つの数字
- 景況感の数字(業況判断DI):自社の業況が「良い」と答えた企業の割合から、「悪い」と答えた企業の割合を引いた数字で、単位は%ポイントです。プラスなら「良い」の回答のほうが多いことを示します。たとえば今回の大企業非製造業は「良い」38%、「さほど良くない」59%、「悪い」3%で、DIは38−3=35でした。DIが高くても、「良い」と答えた企業が半分を超えているとは限りません
- 経常利益計画:今年度(2026年度)の経常利益が、前年度より何%増える、または減る見込みかを示します。経常利益は、本業の利益に受取利息・配当金などを加え、支払利息などを引いた利益です
結論:業種別に3行でいうと
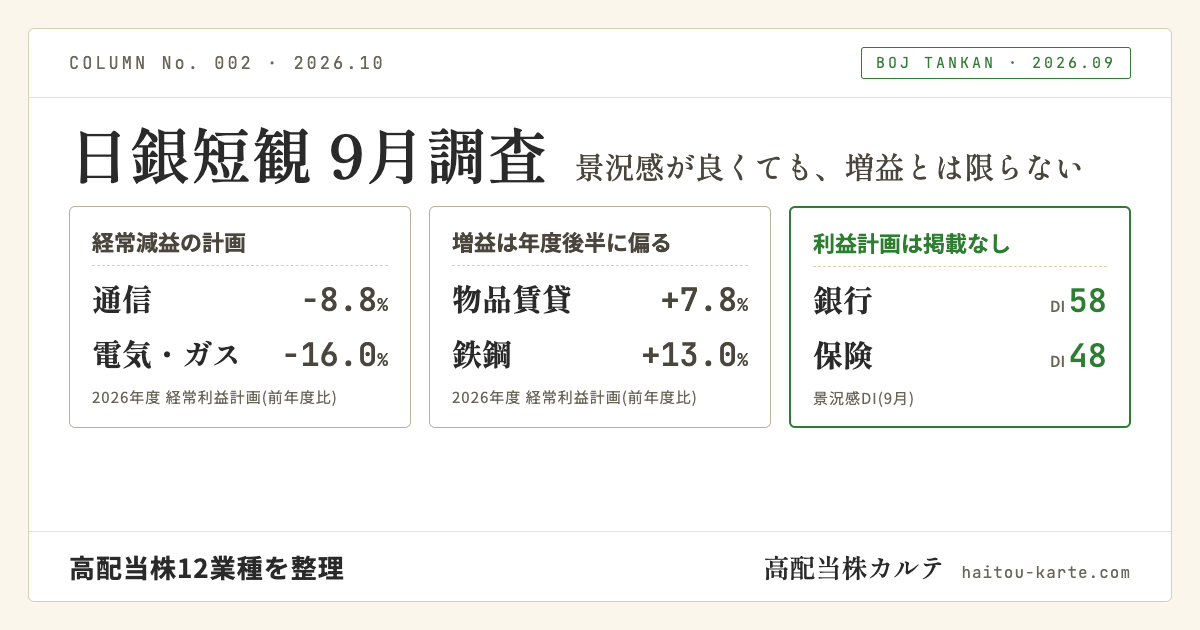
- 通信と電気・ガスは経常減益の計画、不動産はほぼ横ばいです。通信と不動産は、景況感が良くても増益の計画にはなっていません。
- 物品賃貸(リースなど)と鉄鋼は増益の計画ですが、増益が年度後半に偏っています。卸売(商社など)は年度後半が前年割れの計画です。
- 銀行・保険は景況感が高い一方、短観には利益計画が掲載されていません。
高配当株でなじみのある12業種を一覧にすると、次のとおりです。読むときの注意が3つあります。
- 利益計画は、子会社を合算しない各社単体の2026年度計画(前年度比)です。上場企業の連結決算とは範囲が違います
- 銀行・保険は別枠の金融機関調査、それ以外は大企業(資本金10億円以上)の数字です。卸売には商社、物品賃貸にはリース会社などが含まれますが、それらだけの集計ではありません
- 景況感の回答社数は通信が17社、石油・石炭製品が11社と少なく、数社の回答で数字が動きます
表の「最終的な利益」は当期純利益を指します。
| 業種 | 景況感DI(9月) | 経常利益計画 | 注目点 |
|---|---|---|---|
| 銀行 | 58 | 掲載なし | 景況感DIは6月の56から上昇 |
| 保険 | 48 | 掲載なし | 景況感DIは6月の36から上昇 |
| 卸売(商社など) | 30 | +0.7% | 年度後半は前年同期比−5.1% |
| 通信 | 35 | −8.8% | 利益計画を6月より引き下げ |
| 電気・ガス | 6 | −16.0% | 設備投資は+28.8%の計画 |
| 物品賃貸(リースなど) | 46 | +7.8% | 増益は年度後半に偏る |
| 不動産 | 52 | −0.3% | 最終的な利益は+4.2% |
| 建設 | 56 | +0.4% | 最終的な利益は−6.3% |
| 化学 | 26 | +4.2% | 最終的な利益は+14.1% |
| 鉄鋼 | 6 | +13.0% | 年度前半は前年同期比−0.7% |
| 自動車 | 11 | −1.4% | 最終的な利益は+17.4% |
| 石油・石炭製品 | 36 | +12.7% | 景況感DIは6月の9から上昇 |
出所:日本銀行「全国企業短期経済観測調査(短観)」2026年9月調査を基に筆者作成
筆者は、今回の短観を「景況感の数字だけでは利益の向きは分からない」ことがはっきり表れた回だと読んでいます。また、大企業製造業の全体では経常利益が+13.6%の増益計画ですが、差し引きの増加額の約93%は電気機械の1業種によるものでした(筆者算出)。全体の数字だけでなく、業種別に見る必要があると考えています。
読む前に:短観の数字の3つの注意点
短観は、日本銀行が全国約9,100社に景況感や今年度の売上・利益の計画を聞く調査です。今回は10月1日に概要、10月2日に業種別の詳しい数字を収めた調査全容が公表されました(回答期間は8月26日〜9月30日)。
短観の利益計画は、子会社を合算しない各社単体の数字です。上場企業が決算短信で発表し、配当方針の基準にすることが多い連結の利益とは範囲が違います。海外子会社の利益が大きい自動車や商社などでは、短観の数字と連結決算とで、向きや大きさが違うことがあります。保有企業の連結利益や配当の見通しを直接示すものではなく、業種全体の傾向をつかむ材料です。
また、景況感が良いことと、前年度より増益であることは別です。業況判断DIは今の業況が良いか悪いかという水準の判断で、利益計画は前年度からの変化です。前年度に利益が大きく増えた業種では、高い水準を保ったままの減益もありえます。
もう一つ、「12月の見込み」は控えめに出やすい数字です。6月時点で企業が見込んでいた9月の値と今回の実績を比べると、化学は11に対して26、不動産は43に対して52、物品賃貸は35に対して46と、いずれも実績が上回りました。見込みが低いことは、そのまま悪化を意味しません。
業種別:景況感が良くても減益計画、低くても増益計画
調査全容の業種別データで、大企業の景況感と利益計画を並べます。大企業の業種別内訳31業種のうち、15業種が経常減益の計画でした。そのうち14業種は売上高が増える「増収でも経常減益」の計画です(筆者集計)。
1. 景況感が良くても、前年度より利益が減る業種がある
| 業種(大企業) | 景況感(9月) | 経常利益の増減率(2025年度) | 同(2026年度計画) |
|---|---|---|---|
| 不動産 | 52 | +7.9% | −0.3% |
| 非鉄金属 | 45 | +73.6% | −1.2% |
| 造船・重機等 | 36 | +44.0% | −20.5% |
| 通信 | 35 | +2.4% | −8.8% |
| 小売 | 29 | +0.6% | −1.2% |
| 運輸・郵便 | 21 | +9.1% | −20.2% |
| 鉄鋼 | 6 | −35.3% | +13.0% |
| 食料品 | 3 | +11.9% | +3.1% |
出所:日本銀行「全国企業短期経済観測調査(短観)」2026年9月調査を基に筆者作成(経常利益は前年度比)
上の6業種は景況感の数字がプラスで経常減益の計画、下の2業種は景況感の数字が一桁台で増益の計画です。非鉄金属や造船・重機等は、2025年度に大きく増益したあとの減益計画です。鉄鋼は2025年度に−35.3%と大きく減ったあとの増益計画です。
なお、業種別の数字は回答社数が少ないと、数社の回答の変化で大きく動きます。大企業の業況判断の有効回答社数は、石油・石炭製品11社、通信17社、造船・重機等22社、物品賃貸26社でした。
2. 通信、電気・ガスは減益計画、物品賃貸は年度後半に増益が偏る
利益計画はいずれも2026年度の前年度比です。「最終的な利益」は当期純利益のことで、経常利益に特別な利益や損失を加減し、税金などを引いた利益です。
| 業種(大企業) | 景況感:9月→12月見込み | 経常利益計画 | 最終的な利益の計画 |
|---|---|---|---|
| 卸売(商社など) | 30→25 | +0.7% | 0.0% |
| 通信 | 35→35 | −8.8% | −8.7% |
| 電気・ガス | 6→0 | −16.0% | −10.6% |
| 物品賃貸(リースなど) | 46→27 | +7.8% | +7.3% |
| 不動産 | 52→41 | −0.3% | +4.2% |
| 建設 | 56→48 | +0.4% | −6.3% |
出所:日本銀行「全国企業短期経済観測調査(短観)」2026年9月調査を基に筆者作成
- 卸売:景況感は6月の33から30へ下がりました。経常利益は年度前半が前年同期比+4.9%、年度後半が−5.1%で、後半は前年割れの計画です。計画そのものは6月時点より5.5%引き上げられています
- 通信:景況感は6月の38から35へ下がりましたが、プラスを保っています。中堅企業は33、中小企業は44で、いずれも「良い」の回答が「悪い」を上回っています。一方、大企業の経常利益の計画は6月時点より5.4%引き下げられました。売上に対する経常利益の割合は、2025年度の12.67%から2026年度計画は11.08%へ下がる見込みです
- 電気・ガス:景況感は6月の2から6へ上がりましたが、低い水準です。設備投資は+28.8%の計画です。借入金利は「上昇」とする回答が「低下」を86ポイント上回りました。資金繰りは「苦しい」が「楽である」を4ポイント、金融機関の貸出態度は「厳しい」が「緩い」を20ポイント上回っています
- 物品賃貸:景況感は6月の50から46へ下がり、12月の見込みはどの規模でも9月より低くなっています。経常利益は年度前半が−5.8%、年度後半が+22.3%と、後半に偏った計画です。借入金利は「上昇」とする回答が「低下」を72ポイント上回り、12月の見込みは88ポイントです
- 不動産:景況感は6月と同じ52です。経常利益は−0.3%とほぼ横ばいで、最終的な利益は+4.2%の増益計画です。設備投資は+18.6%の計画です
- 建設:景況感は6月の52から56へ上がりましたが、中堅企業は31から28へ下がりました。大企業では人手が「不足」と答えた割合が「過剰」を73ポイント上回り、人手不足の判断が非常に強い業種です
3. 化学、鉄鋼は増益計画、自動車は経常利益と最終的な利益が逆向き
| 業種(大企業) | 景況感:9月→12月見込み | 経常利益計画 | 最終的な利益の計画 |
|---|---|---|---|
| 化学 | 26→12 | +4.2% | +14.1% |
| 鉄鋼 | 6→9 | +13.0% | 0.0% |
| 自動車 | 11→10 | −1.4% | +17.4% |
| 石油・石炭製品 | 36→45 | +12.7% | +19.7% |
出所:日本銀行「全国企業短期経済観測調査(短観)」2026年9月調査を基に筆者作成
- 化学:景況感は6月の20から26へ上がりました。仕入価格が「上昇」と答えた割合から「下落」の割合を引いた数字は61から44へ縮まりましたが、なお「上昇」の回答が多い状態です。販売価格の同じ数字も41から30へ下がり、12月の見込みは15です
- 鉄鋼:景況感は6月の−6から6へ、12ポイント改善しました。経常利益の計画は6月時点より19.0%引き上げられましたが、年度前半は−0.7%、年度後半は+27.1%と、後半に偏っています。仕入価格が「上昇」とする回答の超過幅は59から38へ大きく縮まり、販売価格のほうは50から47とほぼ横ばいでした
- 自動車:景況感は6月の12から11へ下がりました。経常利益の計画は6月時点より13.7%引き上げられましたが、前年度比では−1.4%の減益計画のままです。計画が引き上げられても、前年度より増益とは限りません
- 石油・石炭製品:景況感は6月の9から36へ大きく上がりました。ただし中堅企業は、9月の景況感45に対して12月の見込みは10と大きな低下を見込んでおり、規模によって見方が分かれています
自動車は経常利益が−1.4%でも、最終的な利益は+17.4%の計画です。一方、建設は経常利益が+0.4%でも、最終的な利益は−6.3%です。食料品(+3.1%と−6.2%)、情報サービス(+4.6%と−20.3%)も向きが逆でした。この違いは特別な損益や税金などで生じますが、理由は短観には書かれていません。個別企業の決算短信で中身を確かめないと分からない部分です。
4. 銀行・保険:景況感は高いが、利益計画は掲載なし
| 業種(金融機関) | 6月調査 | 9月調査 | 12月見込み |
|---|---|---|---|
| 銀行業 | 56 | 58 | 59 |
| 保険業 | 36 | 48 | 40 |
出所:日本銀行「全国企業短期経済観測調査(短観)」2026年9月調査を基に筆者作成(業況判断DI)
短観では金融機関は一般の企業とは別枠で調べられ、本記事の「非製造業」に銀行・保険は含まれません。金融機関については、業況、営業用設備、雇用人員の3つのDIと、設備投資(銀行業+20.7%、保険業+9.3%)やソフトウェア投資などの計画が公表されています。一方、売上や利益の計画は調査全容にも載っていません。銀行・保険は景況感が高い一方、それが利益にどうつながっているかは短観では確認できません。
高配当株への影響:保有業種について確認したいこと
短観から分かるのは業種全体の傾向です。保有企業については、次の点を決算資料などで確かめると、今回の数字とつなげて読めます。
- 通信、電気・ガス:業種全体では経常減益の計画です。保有企業の利益計画が同じ向きか、配当方針がどう示されているか
- 物品賃貸、鉄鋼、卸売:物品賃貸と鉄鋼は増益が年度後半に偏り、卸売は年度後半が前年割れの計画です。保有企業の年度前半の実績が、通期の計画に対してどこまで進んでいるか
- 自動車、建設:経常利益と最終的な利益の向きが逆の計画です。決算短信の利益計画と、その増減の理由
- 化学、不動産、物品賃貸:12月の景況感の見込みが9月より大きく下がっています。次回12月調査で実際に下がるかどうか(前回6月時点の見込みは、3業種とも実績が上回りました)
- 銀行、保険:短観には利益計画がありません。保有企業の決算資料にある利益計画と配当方針
筆者は、保有企業の決算発表の際に、利益計画が業種全体と同じ方向か、年度の前半と後半の配分がどうなっているかを確かめるつもりです。
これは短観の数字にもとづく筆者の整理であり、個別銘柄の業績や株価を保証するものではありません。短観を高配当株に当てはめるときは、次の点にも注意が必要です。
- 短観は全国の企業へのアンケートの集計で、個別の上場企業の業績や配当を示すものではありません
- 短観の業種区分は、当サイトの業種別ページ(東証の33業種)とは別の分類です。「卸売」は商社そのものではなく、「物品賃貸」も特定のリース会社を指すものではありません
- 減益の計画は、そのまま減配を意味しません。配当は各社が配当方針などを踏まえて決めます
- 非製造業の減益計画の理由は短観には書かれていません。人手不足の判断が強い、借入金利の上昇の判断が広がっている、販売価格の判断が下がった、といった同じ業種の事実はありますが、それを原因とまでは言えません
保有業種の要点と、決算資料で確認したい点はここまでです。以下は、全体の利益計画や価格・金利の背景を詳しく知りたい方に向けた補足です。
全体の数字:大企業製造業は増益、非製造業は増収減益
ここからは、業種を合計した全体の数字です。表の「先行き」は、前半で「12月の見込み」と書いてきた3か月後までの見通しを指します。
5. 景況感:製造業は改善、非製造業は高い水準からやや低下
まず景況感です。規模別に、製造業と非製造業の業況判断DIを並べます。
| 区分 | 6月調査 | 9月調査 | 先行き |
|---|---|---|---|
| 大企業 製造業 | 22 | 24 | 21 |
| 大企業 非製造業 | 37 | 35 | 30 |
| 中堅企業 製造業 | 17 | 23 | 18 |
| 中堅企業 非製造業 | 26 | 24 | 19 |
| 中小企業 製造業 | 9 | 14 | 12 |
| 中小企業 非製造業 | 15 | 15 | 10 |
出所:日本銀行「全国企業短期経済観測調査(短観)」2026年9月調査を基に筆者作成
製造業は大企業が2ポイント、中堅企業が6ポイント、中小企業が5ポイント改善しました。非製造業は大企業と中堅企業が2ポイント低下、中小企業は横ばいですが、水準はどの規模でも製造業を上回っています。先行きは、6つの区分すべてで9月より低い値です。
6. 「先行き」は実績より低めに出る回が続いている
前回6月調査で企業が見込んでいた9月の値(6月時点の先行き)と今回の実績を比べると、6つの区分すべてで実績が上回りました。大企業製造業は見込み17に対して実績24、大企業非製造業は28に対して35で、いずれも7ポイントの上振れです(筆者算出)。
調査全容の時系列を見ると、全規模・全産業の実績は、2025年3月調査から今回までの7回すべてで、前回時点の先行きを上回っています(筆者集計)。先行きは控えめに出やすい傾向がうかがえますが、12月調査も上振れるとは限りません。なお、2025年12月調査では調査対象企業の見直しがあり、その前後の数字は厳密にはつながっていません。
7. 利益計画:製造業は増益、非製造業は増収でも減益
大企業の製造業と非製造業の2026年度計画を並べます。「修正率」は、前回6月調査の計画から今回どれだけ計画を変えたかの割合で、プラスなら上方修正です。「売上高経常利益率」は売上高に対する経常利益の割合で、売上100円あたり何円の利益が残るかを示します。
| 2026年度計画 | 大企業 製造業 | 大企業 非製造業 |
|---|---|---|
| 売上高(前年度比) | +7.6% | +4.3% |
| 経常利益(前年度比) | +13.6% | −4.7% |
| 経常利益の修正率 | +21.7% | +1.8% |
| 最終的な利益(前年度比) | +14.4% | −7.3% |
| 売上高経常利益率 | 12.13%→12.81% | 9.17%→8.38% |
出所:日本銀行「全国企業短期経済観測調査(短観)」2026年9月調査を基に筆者作成(売上高経常利益率は2025年度→2026年度計画)
大企業製造業は売上・経常利益・最終的な利益のいずれも増える計画で、利益率も上がる見込みです。大企業非製造業は売上が増えても経常利益・最終的な利益は減る計画で、利益率は下がる見込みです。
「上方修正」と「前年度比で増益」は別のものです。大企業非製造業の経常利益は+1.8%上方修正されましたが、前年度比では−4.7%の減益計画のままで、「減益の幅が6月の見込みより小さくなった」という意味の数字です。
また、これらは各社単体の数字です。短観には、海外で事業活動を行う企業グループの最上位の親会社(資本金10億円以上、金融機関を除く)588社を対象に、連結ベースで聞く「海外での事業活動」という別枠の調査もあります。そちらの2026年度の連結経常利益計画は、製造業が+6.6%、非製造業が0.0%でした。対象企業が違うので単純には比べられませんが、単体の数字(大企業製造業+13.6%、非製造業−4.7%)とは開きがあります。
8. 大企業製造業の増益は、電気機械に集中している
大企業製造業の経常利益は+13.6%の計画ですが、差し引きの増加額の約93%を電気機械が占めます。電気機械を除くと、増益率は+1.2%です(いずれも筆者算出)。
電気機械の経常利益は+53.9%(年度前半+122.3%、年度後半+0.6%)、修正率は+60.3%で、増益率・修正率とも31業種で最大です。金額では、大企業製造業の経常利益は2025年度の32兆1,778億円から2026年度計画は36兆5,615億円へ、4兆3,837億円増える計画です。このうち電気機械の増加が4兆809億円です。
大企業製造業の+13.6%は業種の合計の伸びであり、製造業の各業種がそろって2桁増益という意味ではありません。また、これは単体ベースの数字です。連結ベースの「海外での事業活動」調査では、電気機械を含む加工業種の連結経常利益計画は+1.7%でした。
9. 利益の伸びは年度前半に偏り、年度後半は前年割れの計画
| 経常利益計画 | 年度前半(前年同期比) | 年度後半(前年同期比) |
|---|---|---|
| 大企業 製造業 | +31.1% | −3.1% |
| 大企業 非製造業 | −6.2% | −2.8% |
| 中堅企業 全産業 | +10.7% | −5.5% |
| 中小企業 全産業 | +0.8% | −10.8% |
| 全規模 全産業 | +9.4% | −4.8% |
出所:日本銀行「全国企業短期経済観測調査(短観)」2026年9月調査を基に筆者作成
年度後半の経常利益は、大企業・中堅・中小・全規模の製造業、非製造業、全産業のすべての区分で前年同期を下回る計画です。大企業製造業の年度+13.6%は、年度前半の+31.1%によるものです。
上方修正も年度前半に集中しており、全規模・全産業の修正率は年度前半+16.9%、年度後半+1.9%でした。企業が年度後半をまだ見直していない可能性も、年度後半を慎重に見ている可能性もあり、短観の数字からはどちらとも決められません。
価格・金利・人手:利益に関わるその他の数字
10. 仕入価格判断DIは低下、販売価格判断DIは横ばい
販売価格判断DIは販売価格が「上昇」と答えた割合から「下落」の割合を引いた値、仕入価格判断DIは仕入価格について同じように計算した値です。どちらもプラスなら「上昇」と答えた企業のほうが多いことを示します。
| 大企業 製造業 | 6月調査 | 9月調査 | 先行き |
|---|---|---|---|
| 販売価格判断DI | 40 | 40 | 40 |
| 仕入価格判断DI | 62 | 59 | 55 |
| 販売−仕入の差 | −22 | −19 | −15 |
出所:日本銀行「全国企業短期経済観測調査(短観)」2026年9月調査を基に筆者作成。販売−仕入の差は日本銀行公表値を基に筆者算出
大企業製造業では、仕入価格が「上昇」と答える企業の超過幅が縮まりました。大企業非製造業は販売価格判断DIが40→38、仕入価格判断DIが56→54で、差は−16のままです(筆者算出)。
ただし、仕入価格判断DIは下がってもなおプラスで、「上昇」と答える企業のほうが多い状態は変わっていません。大企業の素材業種(化学、鉄鋼など、材料をつくる業種)では仕入価格判断DIが62→52と大きく下がりましたが、売上高経常利益率は2025年度11.32%→2026年度計画11.06%と下がる計画です。このDIの動きだけでは、実際のコストや利益率がどう動くかは分かりません。
11. 借入金利は「上昇」の判断が広がる、資金繰りは横ばい
| 全産業 | 6月調査 | 9月調査 | 先行き |
|---|---|---|---|
| 借入金利水準判断DI(全規模) | 61 | 68 | 71 |
| 借入金利水準判断DI(中小企業) | 61 | 70 | 74 |
| 資金繰り判断DI(全規模) | 11 | 11 | ― |
| 貸出態度判断DI(全規模) | 13 | 13 | ― |
出所:日本銀行「全国企業短期経済観測調査(短観)」2026年9月調査を基に筆者作成
借入金利水準判断DIは、借入金利が「上昇」と答えた割合から「低下」の割合を引いた値です。全規模では、「上昇」と答えた割合が「低下」を上回る幅が、61ポイントから68ポイントへ広がりました。一方、資金繰り判断DI(「楽である」−「苦しい」)と金融機関の貸出態度判断DI(「緩い」−「厳しい」)は6月と同じでした。
日銀は9月18日に政策金利を1.25%程度に引き上げることを決めており、今回の回答期間はこの決定の前後にまたがっています。ただし日銀のFAQによると、回答は調査表の送付から2週間ほど後に置かれる回収基準日の前後に集まる傾向があり、9月18日の決定は今回の数字に十分には反映されていない可能性があります。金融政策の議論は10月1日公開のコラム日銀「主な意見」7月→9月で何が変わった?高配当株への影響を整理で整理しています。
12. 人手・設備投資・為替・物価
- 雇用人員判断DI(「過剰」−「不足」)は全規模・全産業で−38、先行きは−41。中小企業非製造業の先行きは−50です
- 設備投資(土地を含む)は、大企業・全産業で前年度比+11.3%の計画です
- 想定為替レート(2026年度・米ドル円)は、全規模・全産業で152.57円→154.23円、大企業製造業の輸出企業で151.49円→153.79円と、6月から円安方向へ修正されました
- 物価見通し(全規模・全産業、物価全般)は1年後2.6%、3年後2.6%、5年後2.5%です
企業は数年先まで2%台半ばの物価上昇を見込んでいます。ただし、この見通しだけでは、政策金利や各社の利払い負担の先行きは判断できません。
今後の注目日程
| 日付 | 予定 |
|---|---|
| 10月29日〜30日 | 金融政策決定会合(30日に展望レポートの基本的見解を公表) |
| 11月5日 | 9月会合の議事要旨を公表 |
| 11月10日 | 10月会合の主な意見を公表 |
| 12月14日 | 短観(2026年12月調査)の概要・要旨を公表 |
| 12月15日 | 短観(2026年12月調査)の調査全容を公表 |
| 12月17日〜18日 | 金融政策決定会合 |
出所:日本銀行「金融政策決定会合の運営」「統計データの公表・掲載予定」を基に筆者作成
公表予定日は変更される場合があります。12月調査では、今回の先行きの悪化が実際に起きたか、年度後半の利益計画がどう修正されるかを確認できます。本記事は情報提供を目的としており、特定の銘柄の売買を勧めるものではありません。投資の最終判断はご自身でお願いします。
出典(日本銀行)
- 短観(概要)―2026年9月―(2026年10月1日)
- 短観(要旨)(2026年9月)(2026年10月1日)
- 全国企業短期経済観測調査(短観)(2026年9月調査全容)(2026年10月2日)
- 「短観(全国企業短期経済観測調査)」の解説(2026年4月)
- 「短観」(全国企業短期経済観測調査)のFAQ(2026年3月)
- 統計の概要および公表予定(「統計データの公表・掲載予定」を掲載、2026年10月2日閲覧)
- 金融政策決定会合の運営(2026年10月2日閲覧)
- 金融市場調節方針の変更について(2026年9月18日)
関連ページ
- 業種別の銘柄一覧 → 銀行業、保険業、卸売業、情報・通信業、電気・ガス業、その他金融業、不動産業、建設業、化学、鉄鋼、石油・石炭製品、輸送用機器
- 関連コラム → 日銀「主な意見」7月→9月で何が変わった?高配当株への影響を整理
- スコアの配点・業種補正の詳細 → スコアの仕組み
- コラム一覧 → コラム
※本文で触れた業種には、筆者の保有銘柄があります(銘柄名・株数は非開示・2026年10月時点)。
【免責事項】 本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。本ページは日本銀行の公表資料をもとに筆者が内容を整理・解釈したものであり、文章の整理に補助ツールを用いる場合があります。内容には誤りが含まれる可能性があります。誤りに気づかれた方はX(@haitoukarte)へのメンション・DMで運営者宛にお知らせください。