こんにちは、高配当株カルテです。
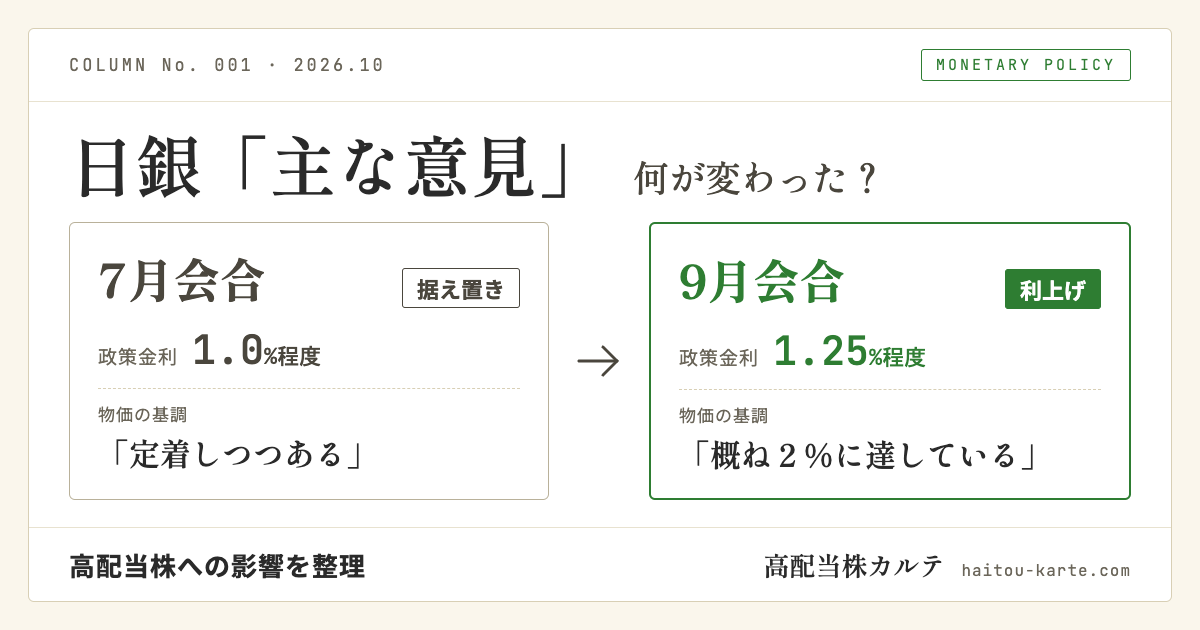
日本銀行は9月17・18日の金融政策決定会合で、政策金利(無担保コール翌日物)を1.25%程度へ引き上げました(9月24日から適用)。採決は賛成7・反対2で、6月の利上げからわずか3か月での追加利上げです。
その会合で各委員がどんな意見を述べたのかをまとめた「主な意見」が、10月1日に公表されました。この記事では、利上げを見送った前回7月30・31日会合の「主な意見」と並べて読み比べ、日銀の考え方の「変わっていない部分」と「変わった部分」を整理します。
銀行株・保険株・REITなど、金利の動きに左右されやすい高配当株を持っている方は、今後の利上げペースを考えるうえで参考にしてください。
結論:3行でいうと
- 大きな方向は変わらず:物価を押し上げる段階から2%を超えて上振れしないようにする段階へ移ったという認識と、利上げを続ける方針は7月と9月で共通です。
- タカ派の声はさらに強まった:「概ね2%に達している」「政策金利を早めにおおよそのゴールに近づけて」といった意見に加え、中立金利が想定より高い可能性にも言及がありました。
- 一方で慎重な声も目立つように:反対票が2票出たこと、「個人消費は低調」という指摘、政府が利上げの影響を点検するよう求めたことなど、ブレーキ役の意見も混じり始めています。
高配当株投資家にとっては、金利上昇が追い風になる銀行・保険株には前回より前向きに読める内容です。ただし、10月会合ですぐに連続利上げとなるかは、意見が割れる余地が残っています。
変わっていない意見:利上げ路線の土台はそのまま
まずは7月と9月でほぼ同じ文言が続いている部分です。景気判断や物価の見通し、利上げを続けるという基本方針は、一字一句同じ表現が使われています。
| 論点 | 7月・9月に共通する内容 |
|---|---|
| 景気判断 | 「中東情勢の影響もあって一部に弱めの動きもみられるが、緩やかに回復している」(同じ文) |
| 物価の見通し | 基調的な物価上昇率は「2026年度後半から2027年度にかけて」2%目標と概ね整合的な水準に(同じ文) |
| 今後の方針 | 「引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことが適当」(同じ文) |
| 政策の目的 | 物価が2%を超えて上振れしないよう、「2%程度の水準で安定させていく」観点が重要 |
| 姿勢の転換 | 「従来の基調的物価の上昇を促すスタンスから一転し」、物価の上振れを防ぐ意志を市場に示す(9月は為替への配慮も追加) |
| 金融環境 | 利上げ後も「緩和的」な状態が続いている |
| 値上げ圧力 | 包装材・食品トレー・物流費の上昇が、身近な商品の値上げを後押し |
| 環境の大きな変化 | 世界的な利上げ局面への転換で金融環境にレジーム転換。9月は「その確度はここ数か月で強まっている」と一歩踏み込んだ |
つまり利上げを続けて、物価を2%付近に落ち着かせるという日銀の基本シナリオに、この2か月での修正はありません。
変わった意見:ここが今回の本題
土台は同じでも、「どれくらいの速さで、どこまで利上げするのか」に関わる部分は、はっきり変化しています。
| 論点 | 7月(据え置き会合) | 9月(利上げ会合) |
|---|---|---|
| 物価の基調 | 「2%ぐらいで定着しつつある」 | 「概ね2%に達している。前回会合以降の物価の推移をみて、その考えを一層強くした」 |
| 利上げのペース | 「経済・物価・金融情勢によっては、利上げのペースが市場の想定より早まることも」「ペースアップする必要」 | 「政策金利を早めにおおよそのゴールに近づけて」「物価上振れの兆候がみえれば、そのペースを速めざるを得ない」 |
| 中立金利 | 推計レンジの「下限」を下回る政策金利を引き上げ、正常化に目途を | 「海外動向によっては」中立金利が「事前の推計値や市場の見込む水準から上振れる可能性もある」 |
| 中東情勢・原油 | 原油・ナフサ価格は「4月のピーク時からは下落」 | 「原油価格が高止まりすることも念頭に」物価を見通す必要 |
| 個人消費 | 株高の資産効果で高額品が好調、「底堅い動き」 | 「個人消費は低調な推移が続いている」 |
| 慎重派の主張 | 利上げの効果が出るまで1年〜1年半かかるので「今回は政策金利を据え置くことが妥当」 | 浅田委員・佐藤委員が利上げに反対票(9月18日の公表文) |
| 政府の意見 | 熊本地震や骨太方針が中心。日銀には定型の「適切な金融政策運営を期待する」 | 定型の一文に加え、利上げの「累積的」な影響の点検や、中立金利を踏まえた検討を求める |
ここからは、特に大事な4つの変化を説明します。
1. 物価は「2%に近づいている」から「もう達した」へ
7月は「定着しつつある」という途中経過の表現でした。9月には「概ね2%に達している」という意見が出て、「その考えを一層強くした」とまで述べられています。
2%に達しているかどうかを判定するのは難しく、むしろ2%付近にあることを前提に、どうすれば2%につなぎ止められるかを議論すべきだという意見も新たに出ました。日銀内の議論が物価を上げる方向から物価を押さえる方向へ移る流れは7月の時点ですでに示されており、9月にはそれがさらに進んだことがわかります。
2. 利上げのペースはさらに前のめりに
9月の「主な意見」には、「6月から3か月後の利上げ」で間隔が短くなったのは「想定より経済が底堅かったため」だという説明があります。さらに「早めにおおよそのゴールに近づけて」おくのが望ましいという意見もありました。ゴールとは、利上げをどこまで進めるかの目安となる、おおよその金利水準のことです。早めに近づけておくことで、「上下双方向に機動的に動けるような状況」にしておく、という趣旨です。
ただし、「ビハインド・ザ・カーブに陥るような加速感はなく、慌てる必要はない」という意見も新たに出ています。ビハインド・ザ・カーブとは、物価上昇に利上げが追いつかない状態のことです。利上げ継続を支持する意見が多い一方、スピードについては委員の間に温度差があります。
3. 中立金利:「下限まで」から「上振れもありうる」へ
中立金利とは、景気を冷やしも温めもしない金利水準のことで、利上げの「終点」の目安になります。日銀のスタッフ分析(日銀レビュー、2026年3月)では、物価の影響を除いた実質の自然利子率を「▲0.9%程度~+0.5%程度」と推計しています。これに物価目標の2%を足すと、名目の中立金利はおおよそ1.1%~2.5%程度という計算になります(筆者の単純試算)。
7月会合の時点で、政策金利は6月に引き上げた1.0%でした。つまり、このレンジの下限(約1.1%)をわずかに下回っていたことになります。7月の「推計レンジの下限を下回る政策金利を引き上げて、金融政策の正常化に目途をつけ」るという意見は、「まずは下限を超えるところまで上げよう」という意味に読めます。そして9月の利上げで政策金利は1.25%となり、下限をようやく上回りました。
その9月会合で、「海外動向によっては」中立金利が「事前の推計値や市場の見込む水準から上振れる可能性もある」という意見が出ました。同じ意見は、「先験的に中立金利を志向するのではなく」、利上げごとに緩和度合いを見極める必要があるとも述べています。推計レンジを意識しつつも「過度に慎重になることなく」対応すべきだという声もあります。下限を超えたことを一区切りにせず、レンジの中ほど、あるいはそれ以上も視野に入れた議論が始まったと読むことができます。利上げの終点が市場の想定より上にずれる可能性を示した点で、今回いちばん注目したい変化です。
4. 慎重派は「待つべき」から「反対票」へ
7月の慎重意見は、前回会合での利上げの影響を慎重に見極めるために据え置くのが妥当だという、待つことを促す内容でした。9月は浅田委員と佐藤委員がはっきり反対票を投じました。9月18日の公表文によると、浅田委員は足もとの消費者物価(除く生鮮食品)の上昇率が2%を下回り、経済の状況も「必ずしも強いとはいえない」ことなどから据え置きが望ましいとし、佐藤委員は経済・物価情勢がこれまでと比べて「大きく加速している状態にあるわけではない」として、「このタイミングでの利上げは適切ではない」と反対しました。
「個人消費は低調」「健全な形で経済が力強く成長しているとはいえない」といった景気への慎重な見方も加わりました。政府(内閣府)も、これまでの利上げが「累積的に与える影響」の点検を求めています。利上げを急ぐことへのけん制とも取れる内容です。
このほか9月には、市場の織り込みが「一方向に進まないよう」丁寧に対話すべきだという、市場との対話に関する意見が新たに出ています。反対に、7月にあったAI関連企業への期待が後退して株式市場が大きく調整した場合の景気下振れリスクへの言及は、今回は見当たりませんでした。
もう一つ、政府の「骨太方針2026」への言及も消えています。7月には、「責任ある積極財政」を掲げたこの方針が「国内の生産・雇用・実質所得および物価上昇率を引き上げる」という意見がありました。積極財政を、物価を押し上げる要因の一つとして挙げていたわけです。9月の「主な意見」にはこの言及がなく、物価の上振れ要因としては中東情勢・AI需要・為替が中心になっています。
高配当株への影響:銀行・保険には追い風、借入れの多い業種は注意
今回の「主な意見」を筆者なりに業種に当てはめると、金利上昇で利益が伸びやすい業種には前回より前向き、金利上昇が重荷になりやすい業種には引き続き逆風と読めます。
| タイプ | 主な例 | 今回の内容から考えられる影響 |
|---|---|---|
| 追い風 | 銀行(メガバンク・地方銀行)、損保・生保 | 利上げの継続に加え、条件つきながら終点が上にずれる可能性にも言及があった。貸出利ざやや運用利回りの改善を通じて、増配余力の拡大が期待されやすい |
| 逆風 | J-REIT、不動産 | 借入比率が高く、借入金利の上昇が分配金・配当の原資を直接削る。物件の利回りと金利の差も縮み、価格の下押し要因になり得る。「中立金利の上振れ」はこのタイプには重い話 |
| 逆風(時間差あり) | 電力・ガス | 発電所や送配電網への投資で有利子負債が大きい。借り換えのたびに金利負担が増える一方、料金への転嫁には料金改定などの手続きと時間がかかる |
| 逆風(時間差あり) | リース(例:三菱HCキャピタル(8593)、東京センチュリー(8439)) | お金を借りて設備を貸す商売。調達金利の上昇が先に来る一方、リース料への転嫁は新規・更新の契約から少しずつ進むため、一時的に利ざやが縮みやすい |
| 中立 | 通信、JT、商社など利回り目当てで買われやすい銘柄 | 預金や国債の利回りが上がるほど、配当利回りの相対的な魅力は下がりやすい。業績と増配の余力を確かめる視点が、これまで以上に意味を持ちそう |
借入れの多い銘柄を持っている場合は、決算短信や有価証券報告書で次の3点を確かめておくと、利上げへの強さを測る目安になります。
- 有利子負債の大きさ:利益や純資産に対して借入がどれだけ多いか
- 固定金利の比率:固定金利の借入が多いほど、金利上昇の影響はゆっくり出る
- 借入の残り年数:長いほど、高い金利への借り換えが先に延びる
この表は、一般的な金利と業種の関係にもとづく筆者の整理であり、個別銘柄の業績や株価を保証するものではありません。銀行株も、景気が悪化して信用コストが増えれば金利上昇のプラスが打ち消されることがあります。今回「個人消費は低調」という意見が出ている点は、頭の片隅に置いておきたいところです。
今後の注目日程
次回の決定会合は10月29日〜30日です。30日には展望レポート(経済・物価情勢の展望)も公表されるため、物価見通しの修正と、連続利上げに踏み切るかが焦点になります。
| 日付 | 予定 |
|---|---|
| 11月5日 | 9月会合の議事要旨を公表 |
| 11月10日 | 10月会合の主な意見を公表 |
なお、「主な意見」には発言者の名前が書かれていません。7月と9月で似た意見があっても、同じ委員のものとは限らない点にご注意ください。本記事は情報提供を目的としており、特定の銘柄の売買を勧めるものではありません。投資の最終判断はご自身でお願いします。
出典(日本銀行)
- 金融政策決定会合における主な意見(2026年9月17、18日開催分)
- 金融政策決定会合における主な意見(2026年7月30、31日開催分)
- 金融市場調節方針の変更について(2026年9月18日)
- 当面の金融政策運営について(2026年7月31日)
- 金融政策決定会合の運営(日程)
- 日銀レビュー「自然利子率の動向と金融緩和度合いの評価」(2026年3月)
- 金融市場調節方針の変更について(2026年6月16日)
関連ページ
- 日本たばこ産業(2914)の最新カルテ → 日本たばこ産業のカルテ
- 業種別の銘柄一覧 → 銀行業・保険業・不動産業・電気・ガス業・その他金融業
- スコアの配点・業種補正の詳細 → スコアの仕組み
- コラム一覧 → コラム
※筆者は日本たばこ産業(2914)を保有しています(株数は非開示・2026年10月時点)。三菱HCキャピタル(8593)と東京センチュリー(8439)は保有していません。このほか、本文で触れた業種にも筆者の保有銘柄があります(銘柄名・株数は非開示・2026年10月時点)。
【免責事項】 本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。本ページは日本銀行の公表資料をもとに筆者が内容を整理・解釈したものであり、文章の整理に補助ツールを用いる場合があります。内容には誤りが含まれる可能性があります。誤りに気づかれた方はX(@haitoukarte)へのメンション・DMで運営者宛にお知らせください。