こんにちは、高配当株カルテです。
はじめに:長期金利が30年ぶりの3%台に
日本の長期金利(10年国債の利回り)が3%台に入りました。財務省の国債金利情報(10年)では9月2日に3.006%となり、3%以上は1996年9月6日(3.06%)以来、約30年ぶりです。10月6日に財務省が行った10年国債の入札では、表面利率が年3.1%、平均落札利回りが3.101%でした。
高配当株を長く持つ方の中には、こんな疑問を持つ方もいるでしょう。
「国債で3%取れるなら、利回り4%の株を持つ意味はあるのか?」
金利上昇の理由、高配当株に効く3つの経路、業種ごとの追い風・向かい風、保有株の点検の見方を順に整理します。
なぜ金利は上がっているのか:日銀の利上げ・国債買入れの縮小・物価上昇
理由は大きく3つあります。
1つ目は日銀の利上げです。日銀は6月に政策金利を1.0%程度へ、9月18日には1.25%程度へ引き上げました(9月は賛成7・反対2)。利上げが続くとの見方が強まると、長い期間の金利も上がりやすくなります。
2つ目は日銀の国債買入れの縮小です。日銀は2024年7月、毎月の長期国債の買入れ額(当時の実績は5.7兆円程度)を四半期ごとに4,000億円程度ずつ減らす計画を決めました。2025年6月の中間評価では、2026年4〜6月以降は減らす幅を2,000億円程度とし、2027年1〜3月に月2兆円程度とする形に延長しています。2026年6月には、2027年4月以降も月2兆円程度を続けると決めました。今の10〜12月の予定額は月2.3兆円程度です。
大口の買い手だった日銀が買う量を減らすと、その分は銀行や保険会社、海外の投資家などが買う必要があり、利回りが高くないと買い手が集まりにくくなります。ただし日銀は、長期金利が急に上がる場合は買入れを増やす方針も示しています。
3つ目は物価の上昇です。総務省によると、8月の消費者物価指数は生鮮食品を除く総合で前年同月比1.7%の上昇でした(総合は1.9%)。日銀は9月18日の公表文で、生鮮食品を除く消費者物価の前年比は「このところプラス幅が緩やかに拡大している」とし、「中長期の予想物価上昇率は引き続き上昇しており」、基調的な上昇率は「2%に近づいている」と判断しています。物価が上がると見込まれれば、お金を貸す側はその分高い金利を求めます。
ここで押さえておきたいのが実質金利で、名目の金利から予想される物価上昇率(予想インフレ率)を差し引いた金利です。予想インフレ率の目安にはBEI(ブレーク・イーブン・インフレ率)がよく使われ、物価連動国債と普通の国債の利回りの差から計算します(取引量の少なさなどの影響も含む目安です)。
財務省の資料によると、9月17日時点の10年のBEIは2.089%でした。同じ時点の10年固定利付債の利回りは2.925%、10年物価連動債の利回り(実質金利の目安)は0.836%で、名目の利回りのうち約2.1%分がBEI、約0.8%分が実質金利の目安にあたります。実質金利を動かす要因は1つに決められませんが、利上げが続くとの見方や国債買入れの縮小は、押し上げる方向に働くと考えられます。
物価が理由の金利上昇なら、企業の売上や配当も名目では増えやすくなります。一方、実質金利が上がると、お金を借りる実質的な負担が増えるため、株価や不動産価格の重しになりやすいと一般にいわれます。
米国の長期金利も数十年ぶりの高水準
米財務省の日次データでは、米国の10年国債利回りは10月5日に5.31%となり、2002年5月(14日に5.32%)以来の高い水準でした。直近の10月7日は5.28%です。
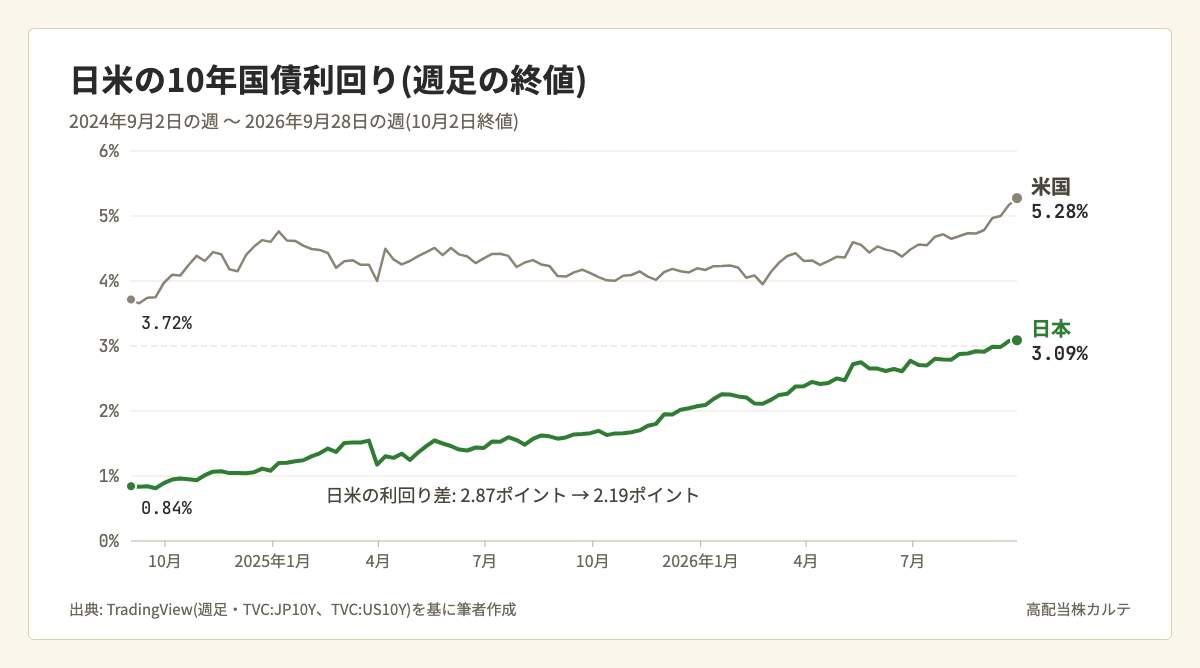
図1:日米の10年国債利回り。出所:TradingView(週足)を基に筆者作成
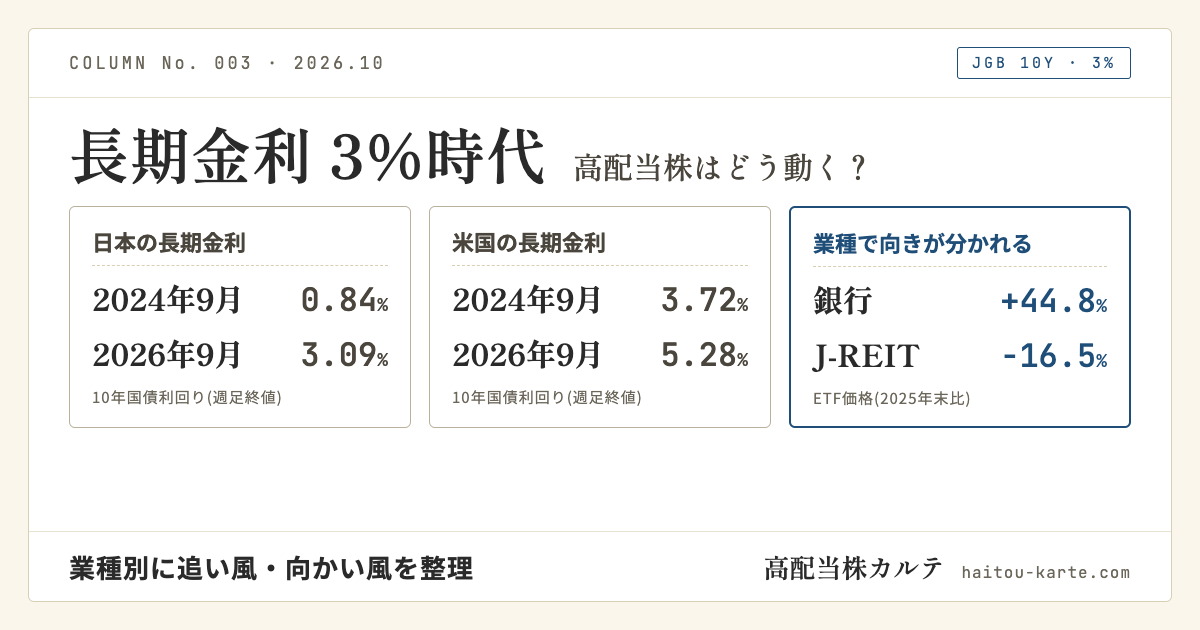
TradingViewの週足では、日本の10年国債利回りは2024年9月2日の週の0.84%から2026年9月28日の週(10月2日終値)の3.09%へ、米国は3.72%から5.28%へ上がり、日米の利回りの差は2.87ポイントから2.19ポイントに縮まりました。
日本株への主な波及経路は次のとおりとされます。
- 円相場:日米の金利差は円相場を動かす要因の1つです(金利差だけで決まるわけではありません)
- 外国人の資金:米国債の利回りが高いと、資金が日本株などから米国債へ移る動機になりえます
- 日本の金利:各国の長期金利は互いに影響し合い、米国の金利上昇が日本の長期金利を押し上げる場面もあります
金利上昇が高配当株に効く3つの経路
① 配当利回りと国債利回りの比較(イールドスプレッド)
イールドスプレッドは、ここでは「株の配当利回り − 10年国債の利回り」の差を指します。株は値下がりや減配のリスクがあるため、その分だけ国債より高い利回りが求められる、という考え方です。ただし株の収益には値上がり益も含まれるため、この差は配当収入を比べる目安の1つです。
今の株価で計算した配当利回りを4%で一定とすると、10年債利回り0.84%なら差は約3.2ポイント、3.09%なら約0.9ポイントで、冒頭の疑問はこの差の縮小から生まれます。
ただし、株と国債は同じではありません。固定利付国債の利息は発行時に決まった表面利率で支払われ、満期には額面で償還されます(途中で買う場合の利回りは購入価格で変わります)。株の配当は減ることもあれば、利益が伸びて増えることもあります。今の差の大きさに加え、その配当が維持され、増える見込みがあるかが比べるうえでの鍵です。
なお、ここでの利回りは市場で取引される10年国債のもので、個人向け国債の金利とは異なり、税引前の数字です。NISA口座の上場株式の配当は、受取方法を「株式数比例配分方式」に変更するなどの条件を満たせば非課税になります(日本証券業協会)。国債の利子には通常税金がかかります。
② 利払い・利ざやを通じた業績への影響
金利が上がると、借金の多い会社は利払いが増え、利益が圧迫されやすくなります(固定金利の借入は借り換えまで利率が変わらないため、影響が出る時期は会社ごとに異なります)。反対に、銀行は貸出金利と預金金利の差である利ざやが広がることが期待されやすく、手元資金の多い会社は受取利息が増えます。PayPay証券の解説記事も、利ざやの拡大が期待される銀行など金融業種には追い風の側面があるとしています。
③ 割引率の上昇による株価の重し
株の理論上の価値は、将来の配当や利益を「今の価値」に直して足し合わせたものと考えられます。そのとき使う率が割引率で、金利に株ならではのリスクへの上乗せ分を加えたものです。ほかの条件が同じなら、金利が上がると割引率も上がり、同じ配当でも今の価値は小さくなります。遠い将来の配当や利益に頼る割合が大きい銘柄ほど、影響を受けやすいといわれます。
この3つは同時に、しかも業種によって逆向きに働きます。「金利が上がれば高配当株は下がる」とは一概にいえません。
業種別:追い風と向かい風
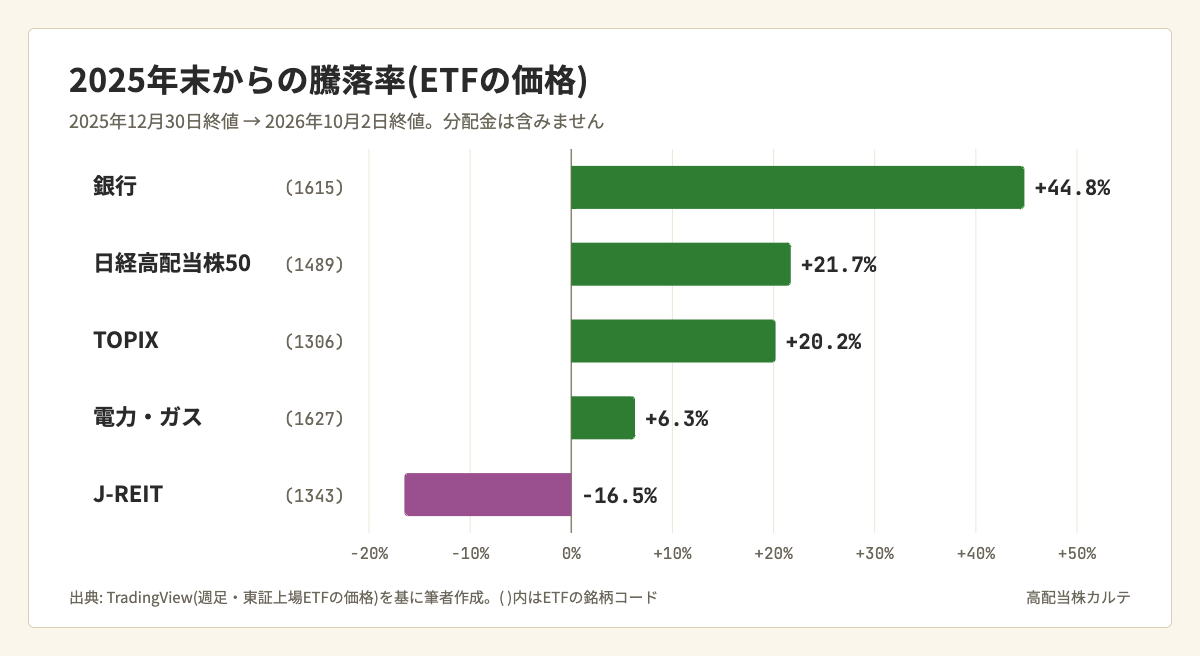
図2:2025年末からのETF価格の騰落率(分配金は含まない)。出所:TradingView(週足)を基に筆者作成
TradingViewの週足で2025年末(12月30日終値)から10月2日終値までの東証上場ETF(上場投資信託)の値動きを比べると、銀行(1615)は+44.8%、J-REIT(国内の不動産投資信託)のETF(1343)は−16.5%でした。日経高配当株50(1489)は+21.7%、TOPIX(1306)は+20.2%、電力・ガス(1627)は+6.3%、不動産(1633)は−11.0%です。保険は、保険会社だけのETFが見当たらないため載せていません。
株価は金利以外の要因でも動きますが、金利の面から見た業種ごとの傾向は次のとおりです。
| 業種 | 金利上昇の影響 | 理由 |
|---|---|---|
| 銀行 | 追い風が中心 | 利ざやの拡大が期待される。保有債券の含み損が出る面もある |
| 保険 | 両面 | 新たに買う債券の利回りが上がり運用収益が改善しやすい。保有債券の含み損は膨らむ |
| J-REIT | 向かい風が中心 | 借入金利の上昇で分配金の原資が減りやすく、国債との利回り差も縮む。賃料の上昇で一部補える |
| 不動産 | 向かい風が中心 | 借入が多く、利払いの増加と物件価格の下押しを受けやすい。物価上昇が賃料や資産価値を押し上げる面もある |
| 電力・ガス | 向かい風が中心 | 設備投資の借入が多く利払いが増えやすい。燃料価格など金利以外の要因も大きい |
| 借金のない企業 | 追い風が中心 | 受取利息が増え、利払い増の影響は小さい。割引率上昇による株価の重しは受ける |
銀行株は今年大きく上がりましたが、保有債券の含み損は金利が上がるほど膨らみます。含み損が利益や純資産にどう表れるかは、債券の会計上の区分やヘッジ(損失を抑える取引)で異なり、生命保険会社では将来の保険金支払いの価値の変化も合わせて見る必要があります。
保有株の点検ポイント
同じ業種でも、財務と配当方針によって金利上昇への強さは変わります。
財務:借金への備え
- 自己資本比率:総資産のうち返済不要の自己資本の割合。高いほど借金に頼らない体質です
- 有利子負債:利息を払う借入金や社債。金額と利益に対する重さを見ます
- ネットキャッシュ:現金及び預金と短期有価証券から有利子負債を引いた額。プラスなら利払い増への備えが厚く、運用金利が上がれば受取利息の増加も期待できます
これらは主に一般の事業会社向けの見方で、預金や保険料を運用する銀行・保険は同じ尺度では比べられません。
配当方針:維持して増やす仕組み
- 配当性向:利益のうち配当に回す割合。高すぎると、利払い増で利益が減ったときに配当を維持する余力が小さくなります
- DOE(株主資本配当率):自己資本に対する年間配当の割合。DOEを目標に配当する会社では、利益が一時的に減っても配当が動きにくくなります
- 累進配当:配当を減らさず維持か増配する方針。業績が大きく悪化すれば見直される可能性はあります
本ブログの各カルテでは、これらを配当持続性スコアとして点数化しています。
「配当利回り − 10年債利回り」を自分の保有株で計算する
ここでは、自分が投じた元本に対して毎年いくら配当を受け取る見込みかを確かめます。そのため、配当利回りは今の株価ではなく、購入時の株価で計算します。
- 保有株の1株当たり年間配当(会社予想)を、購入時の株価で割ります。何回かに分けて買った場合は、平均の買付価格(証券会社の口座画面に表示される取得単価など)を使います。
- 10年国債の利回りを、財務省の入札結果などで確認します。
- 1の利回りから2の利回りを引きます。
- 決算や配当予想の修正のたびに同じ計算をして、差の変化を記録します。
架空の例です。平均の買付価格が2,000円、年間配当予想が80円なら、元本に対する利回りは4.0%です。10年国債を10月6日の入札の平均落札利回り3.101%とすると、差は約0.9ポイントです。翌年に配当が90円へ増えれば利回りは4.5%、国債が同じなら差は約1.4ポイントに広がります。この利回りは株価が動いても変わらず、配当の増減だけで動きます。
なお、今の株価で計算した利回りは、市場が今その株をどう値付けしているかを示す別の見方で、前述の経路①の比較はこちらにあたります。
まとめ:「利回りの高さ」より「配当を維持して増やせる力」を見る
国債で3%台の利回りが得られるようになり、利回り4%前後の株を持つ意味は以前より問われやすくなりました。それでも株の配当は、会社の稼ぐ力しだいで増える可能性があります。
金利が上がる局面で確かめたいのは、今の利回りの高さよりも、その配当を維持し、増やしていける力です。借金への依存度、配当性向の水準、DOE目標と配当の原資の関係、配当方針の中身を保有株ごとに見直しておくと、金利の動きに振り回されにくくなります。
日本銀行の公表日程では、次の金融政策決定会合は10月29日〜30日です。本記事は情報の整理であり、売買をすすめるものではありません。投資の最終判断はご自身でお願いします。
出典
- 財務省 国債の入札結果(利付国庫債券(10年)第384回・2026年10月6日入札)— https://www.mof.go.jp/jgbs/auction/calendar/nyusatsu/resul20261006.htm
- 財務省「国債金利情報」(過去の金利情報・10年、2026年10月8日取得)— https://www.mof.go.jp/jgbs/reference/interest_rate/index.htm
- 財務省「ブレーク・イーブン・インフレ率(BEI)の推移」(2026年9月17日現在)— https://www.mof.go.jp/jgbs/topics/bond/10year_inflation-indexed/bei.pdf
- 日本銀行「金融市場調節方針の変更について」(2026年6月16日)— https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260616a.pdf
- 日本銀行「金融市場調節方針の変更および長期国債買入れの減額計画の決定について」(2024年7月31日)— https://www.boj.or.jp/mopo/mpmdeci/mpr_2024/k240731a.pdf
- 日本銀行「当面の金融政策運営について」(長期国債買入れの減額計画の中間評価を含む・2025年6月17日)— https://www.boj.or.jp/mopo/mpmdeci/mpr_2025/k250617a.pdf
- 日本銀行「長期国債の買入れ計画について」(2026年6月16日)— https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260616b.pdf
- 総務省統計局「消費者物価指数(CPI) 全国 2026年(令和8年)8月分」(2026年9月18日公表)— https://www.stat.go.jp/data/cpi/sokuhou/tsuki/index-z.html
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)— https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918a.pdf
- 日本銀行「金融政策決定会合の運営」(2026年10月8日閲覧)— https://www.boj.or.jp/mopo/mpmsche_minu/index.htm
- 日本証券業協会「NISA口座における上場株式の配当金等受取方式に関する注意事項」(2026年10月8日閲覧)— https://www.jsda.or.jp/shijyo/seido/tax/nisahaitoukin.html
- PayPay証券「長期金利が29年ぶりの水準に上昇! 「金融関連」日本株14選」(2026年4月30日)— https://media.paypay-sec.co.jp/cat5/jisha260430
- 米財務省 Daily Treasury Par Yield Curve Rates(2026年10月・2002年5月の日次値)— https://home.treasury.gov/resource-center/data-chart-center/interest-rates/
- TradingView 週足(TVC:JP10Y、TVC:US10Y、東証上場ETF 1615・1306・1489・1627・1343・1633、2026年10月8日取得)
関連ページ
- 業種別の銘柄一覧 → 銀行業、保険業、不動産業、電気・ガス業
- 関連コラム → 日銀「主な意見」7月→9月で何が変わった?高配当株への影響を整理、日銀短観2026年9月|通信・電力は減益計画、銀行は利益計画の掲載なし 高配当株12業種を整理
- スコアの配点・業種補正の詳細 → スコアの仕組み
- コラム一覧 → コラム
※本文で触れた業種には、筆者の保有銘柄があります(銘柄名・株数は非開示・2026年10月時点)。
【免責事項】 本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。本ページは公的機関・金融機関の公表資料と市場データをもとに筆者が内容を整理・解釈したものであり、文章の整理に補助ツールを用いる場合があります。内容には誤りが含まれる可能性があります。誤りに気づかれた方はX(@haitoukarte)へのメンション・DMで運営者宛にお知らせください。