※本文は2026年11月2日時点の内容です。末尾の「追記(11月10日)」で、10月会合の「主な意見」を補足しています。
こんにちは、高配当株カルテです。
日本銀行は10月29日〜30日の金融政策決定会合で、政策金利を1.25%程度に据え置きました。同じ30日には展望レポート(経済・物価情勢の展望。日銀が年4回まとめる経済と物価の見通し)の基本的見解も公表されています。
10月28日のコラム日銀10月会合は据え置きでも油断禁物。展望レポートで読む「12月利上げ」の可能性と高配当株では、10月は政策金利の据え置きの可能性が高いとしたうえで、12月利上げの手がかりとして次の3点に注目すると書きました。本記事では、据え置きの予想が当たったかと、3つの注目点がプレビュー記事で示した読み方のどれに当てはまったかを、日銀の一次資料で答え合わせします。
- 物価見通しの数字:7月から上がるか、下がるか
- リスク評価と基調物価の書きぶり:物価の上振れをどこまで警戒しているか
- 総裁会見:中立金利と次の一手をどう語るか
注目点③の総裁会見は、11月2日に公表された会見の記録(日銀の「総裁記者会見」)で確かめました。あわせて、会合ではプレビュー記事で触れていなかった決定が1つあり(ETFの売却ペースの引き上げ)、国債の買入れについても確認したので、別の章で整理します。
この記事の結論(先に4点)
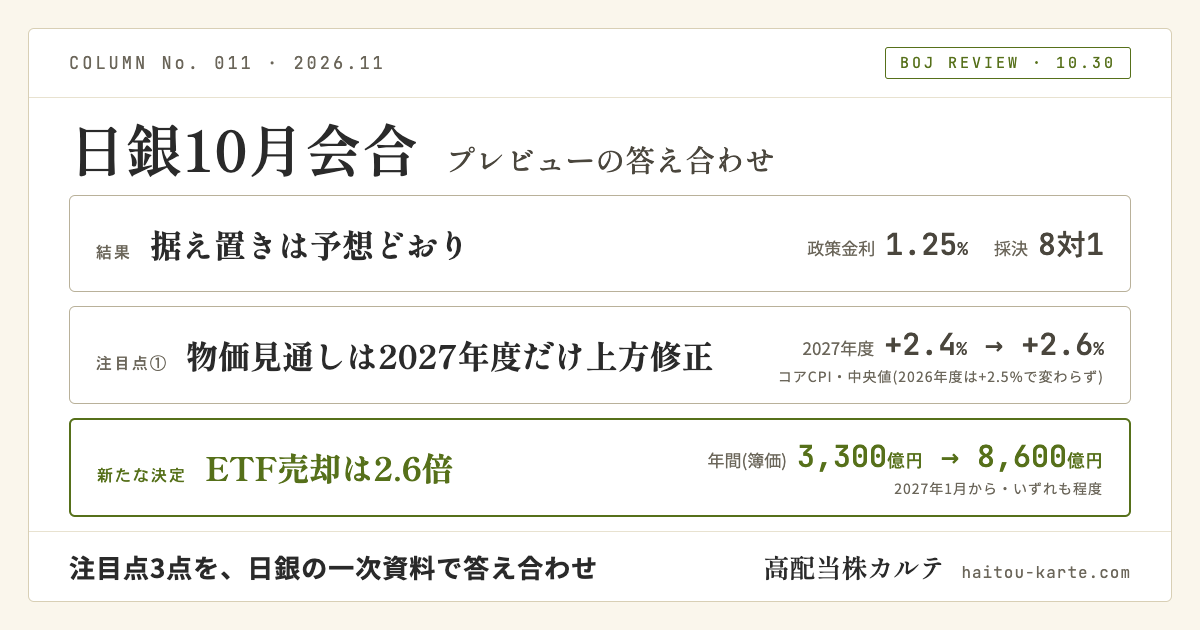
- 据え置きの予想は当たりました。 政策金利は1.25%程度で据え置き、採決は賛成8・反対1でした
- 注目点①(物価見通し)は、2027年度だけ上方修正でした。 生鮮食品を除く消費者物価の見通し(中央値)は、2027年度が+2.4%から+2.6%に上がった一方、2026年度は+2.5%で変わりませんでした。プレビュー記事で「12月の利上げが意識されやすい」とした条件に、一部だけ当てはまる結果です
- 注目点②(書きぶり)は、基調的な物価上昇率の表現が前に進みました。 「2%に近づいているなか」から「2%の「物価安定の目標」と概ね整合的な水準となるなか」に変わりました。一方、物価の「上振れリスクの方が大きい」という評価は7月のままです
- 注目点③(総裁会見)は、中立金利の具体的な水準には踏み込まず、次の一手は「次回会合を含めて」判断すると述べました。 政策金利は中立金利より「おそらく下の水準」にあるとし、利上げのペースは前もって示せないという姿勢です。12月の利上げを排除しない一方、時期を示す言葉はありませんでした
このほか、ETFの年間売却ペース(簿価)は3,300億円程度から8,600億円程度に引き上げられました(2027年1月から)。国債の買入れは新たな決定がなく、計画どおりの減額が続いています。
1. 10月会合の結果:据え置きは予想どおり、利上げを求める反対が1人
政策金利は据え置きで、プレビュー記事で書いた「据え置きの可能性が高い」という前提は、そのとおりでした。
公表文の決定は「無担保コールレート(オーバーナイト物)を、1.25%程度で推移するよう促す。」で、採決は賛成8・反対1でした。反対した高田委員は、基調物価が物価目標に達し、「中立金利に近づけるペースを速める新たな局面に入った」として(中立金利は、景気を冷やしも温めもしない金利の水準です)、1.5%程度への引き上げを提案し、反対多数で否決されています。
採決の割れ方は、9月とは向きが変わりました。9月の利上げ(1.0%程度→1.25%程度)では、浅田委員と佐藤委員が利上げに反対しました。10月はこの2人も据え置きに賛成し、利上げを求める高田委員が1人反対した形です。
展望レポートの物価見通し(生鮮食品を除く消費者物価の前年度比、政策委員の見通しの中央値)は次のとおりです。
| 年度 | 4月時点 | 7月時点 | 10月時点 |
|---|---|---|---|
| 2026年度 | +2.8% | +2.5% | +2.5% |
| 2027年度 | +2.3% | +2.4% | +2.6% |
| 2028年度 | +2.0% | +2.0% | +2.0% |
出所:日本銀行「経済・物価情勢の展望(2026年7月)」(2026年7月31日)、「経済・物価情勢の展望(2026年10月)」(2026年10月30日)を基に筆者作成
2. 注目点①の答え合わせ:物価見通しは2027年度だけ上方修正
プレビュー記事では読み方の目安として、2026年度と2027年度の中央値が7月より上がれば12月の利上げが意識されやすくなり、下方修正なら利上げを急ぐ理由は弱まり、変わらない場合は上振れリスクの評価が手がかりになる、と書いていました。結果は、2027年度が上がり、2026年度は変わらずで、最初の条件に一部だけ当てはまる形です。
日銀は修正の理由を、夏場以降の原油価格の上昇の影響などから2027年度が幾分上振れている、と説明しています。プレビュー記事で「日銀が挙げる修正の理由もあわせて確かめたい」と書いた点について、理由は原油高でした。
もう1つ確かめておきたいのが、見通しの表の注記です。日銀は、国会で審議中の飲食料品の消費税率の臨時的な引き下げを見通しに織り込んでいません。そのうえで、9月に閣議決定された税制改正大綱を前提に、税率の変更が対象品目すべてにそのまま適用された場合を機械的に計算すると、2027年度の見通しを1.3ポイント程度押し下げるとしています。これは税率変更の影響の試算で、日銀が基調的な物価上昇率(一時的な値動きを除いた物価の流れ)の見方を変えたものではありません。見通しの数字だけを見るときは、この注記を頭に置いておく必要があります。
参考:今年度の実績はどこまで来ているか
日銀の見通しは、総務省が公表する全国の消費者物価指数(生鮮食品を除く総合)の年度平均の前年度比です。そこで、今年度の実績と並べておきます。
| 指標(前年同月比) | 2026年4〜9月の単純平均(筆者算出) | 直近の9月 | 日銀の2026年度見通し |
|---|---|---|---|
| 生鮮食品を除く総合 | +1.67% | +2.1% | +2.5% |
| 生鮮食品及びエネルギーを除く総合 | +1.93% | +2.4% | +2.4% |
| 総合 | +1.73% | +2.1% | (見通しなし) |
出所:総務省統計局「2025年基準 消費者物価指数 全国 2026年9月分」(2026年10月23日)、e-Stat 長期時系列「中分類指数 前年同月比」(2026年10月23日更新)、日本銀行「経済・物価情勢の展望(2026年10月)」(2026年10月30日)を基に筆者作成。4〜9月の平均は各月の前年同月比を筆者が単純平均した概算で、総務省が年度平均の指数から計算する前年度比とは計算方法が異なります
今年度の前半(4〜9月)の実績は、生鮮食品を除く総合で平均+1.67%と、日銀の年度見通し+2.5%を下回っています。月ごとの前年同月比を単純平均して年度の伸びを近似すると、後半(10月〜翌3月)は平均3.3%程度が目安になります(筆者算出の概算)。なお日銀は7月、政府による夏場の電気・ガス代の負担緩和策などを理由に、2026年度の見通しを4月時点から下方修正していました。直近の9月は+2.1%で、10月の展望レポートの「足もとでは2%程度」という現状判断と合っています。東京都区部の10月分(中旬速報値、10月30日公表)は、生鮮食品を除く総合で+2.6%でした。
日銀自身も、消費者物価(除く生鮮食品)の前年比は原油高や半導体価格の上昇、これまでの円安などから「2%をはっきりと上回る水準まで伸び率を高めていく」と予想し、その後の見通し期間後半には2%程度に向けて縮小していくとしています。11月2日公表の展望レポート全文(背景説明)では、今年度末頃にかけて電気・ガス代の上昇を主因にエネルギーの前年比のプラス幅が大幅に拡大し、生鮮食品及びエネルギーを除く総合も来年度初めにかけて3%を超える水準まで加速する、と説明しています。筆者は、今年度の見通し+2.5%は「後半に物価の伸びが高まる」ことを前提にした数字で、その実現を確かめる材料が今後の毎月の消費者物価指数になる、と読んでいます。
3. 注目点②の答え合わせ:基調物価の表現が一歩進んだ
プレビュー記事では「利上げに前向きと読める変化」として、物価のリスク評価、基調的な物価上昇率の表現、主なリスク要因の3つを挙げていました。このうち、基調的な物価上昇率の表現がはっきり変わりました。残り2つは大きな変化がありません。
| 見る点 | 7月の展望レポート | 10月の展望レポート |
|---|---|---|
| 物価のリスク | 「上振れリスクの方が大きい」 | 「上振れリスクの方が大きい」(同じ) |
| 基調的な物価上昇率(金融政策運営の段落) | 「2%に近づいているなか」 | 「2%の「物価安定の目標」と概ね整合的な水準となるなか」 |
| 物価の局面 | 「局面が変化」の記述なし(2%程度での定着を確認する段階に入るとの予告あり) | 「足もとでは局面が変化しており」 |
| 主なリスク要因 | 中東情勢を「とくに注視」、AI関連需要と為替は「このほか」 | 3つを並べて「引き続き留意が必要」 |
出所:日本銀行「経済・物価情勢の展望(2026年7月)」(2026年7月31日)、「経済・物価情勢の展望(2026年10月)」(2026年10月30日)を基に筆者作成
一番大きいのは、基調的な物価上昇率の表現です。7月は、基調物価が2026年度後半から2027年度にかけて物価目標と概ね整合的な水準になる、という先の見通しでした。10月は、すでに概ね整合的な水準となっており、先行きも同程度で推移する、という現在形の書き方に変わりました。
あわせて10月の展望レポートは、これまでは基調物価を2%に向けて引き上げる過程にあり、物価の下振れリスクに注意を払う必要があったが、「足もとでは局面が変化しており」、今後は基調物価が2%を超えて上振れていくリスクが表面化して経済に悪影響を及ぼさないよう、十分に留意する必要がある、と書いています。政策運営のうえで警戒の重点が下振れから上振れへ移ったことを、日銀自身が文章で示した形です。
一方で、見通しのリスクの評価そのものは「上振れリスクの方が大きい」のままで、この定型の表現が強まったわけではありません。リスク要因は7月と同じ3つで、7月のように中東情勢だけを強調する書き方ではなくなりましたが、原油高や円安による物価の押し上げを強める書き方に変わったとまでは言えません。
金融政策運営の段落の「引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになると考えている」という部分は、7月と同じ文言です。筆者は、基調物価の表現が一歩進んだことで、利上げの前提となる認識はそろってきたが、時期を示す言葉は出ていない、と読んでいます。
4. 注目点③の答え合わせ:中立金利の具体的な水準は語らず、次の一手は「次回会合を含めて」
プレビュー記事では、総裁の中立金利についての言い方が、小枝審議委員の「推計レンジの下限の目安である1%よりは相応に上」「中立金利のレンジの下限ぐらい」という言い方に近づくかに注目していました。結果は、近づきませんでした。
| 論点 | 10月16日の会見(プレビュー時点) | 10月30日の会見 |
|---|---|---|
| 中立金利 | はっきりここにあると言える材料はない | 具体的な水準は示さず。政策金利は中立金利より「おそらく下の水準にある」とし、そのギャップを埋める「操作は残っている」 |
| 今後の利上げ | 累積的な効果をみながら「一歩一歩判断していきたい」 | 「次回会合を含めて毎回の決定会合で見通しの実現の確度およびリスクを点検して判断していく」。ペースは「今後のデータ次第」で、前もって示せない |
| 据え置きの理由 | ― | 経済・物価のリスクや金融環境の動向を「もう少しみていく必要がある」と判断 |
出所:日本銀行「総裁記者会見」(2026年10月30日開催・11月2日掲載)、プレビュー記事(10月16日の会見の整理)を基に筆者作成
中立金利については、政策金利が中立金利に達したかどうかは「なかなかそう簡単に今そこに達したという判断が難しい」として、これまでの利上げの累積的な影響を「少しずつ確認していくしかない」と述べています。上振れの芽が出たら早めに対応する方針かを問われた場面では、「基本的にはそう」としつつ、まだそこには至っておらず、政策金利が中立金利より「おそらく下の水準にある」ギャップを埋める「操作は残っている」と答えました。水準を数字で語る小枝委員の言い方とは距離を保った形です。
次の一手については、12月以降の会合での利上げを問われ、「次回会合を含めて毎回の決定会合で」判断すると答えました。12月会合を外さない言い方ですが、総裁は同時に、上振れリスクは無視できない程度にあるものの1か月前と比べて大幅に高まったわけではない、とも説明しています。
プレビュー記事が注目した「言葉の温度」でいえば、利上げを続ける方針と据え置きの理由を同じ会見で並べた、慎重さを残した内容でした。筆者は、12月に利上げがあるかどうかは会見からは読めず、11月10日公表の「主な意見」と11月20日公表予定の全国消費者物価指数(10月分)が次の材料になる、と読んでいます。
5. プレビューになかった決定:ETF売却ペースを2.6倍に
日銀は、保有するETF(株価指数に連動する上場投資信託)の売却ペースの引き上げを全員一致で決めました。プレビュー記事では取り上げていなかった決定です。表の「簿価」は日銀が買ったときの価格で計算した金額、J-REITは不動産投資信託です。
| 項目 | これまで(2025年9月の決定) | 見直し後(2027年1月から) |
|---|---|---|
| 年間の売却ペース(簿価) | 3,300億円程度 | 8,600億円程度 |
| 同(時価に換算) | 6,200億円程度 | 2兆4,600億円程度 |
| 市場全体の売買代金に占める割合 | 0.05%程度 | 0.1%程度 |
| 売却完了までにかかる年数 | 約112年 | 約43年 |
| J-REITの年間売却ペース(簿価) | 50億円程度 | 50億円程度(変更なし) |
出所:日本銀行「当面の金融政策運営について」(2026年10月30日)、「(参考)ETFの売却ペースの見直しに関する決定(2026年10月)」(2026年10月30日)、「当面の金融政策運営について」(2025年9月19日)、「ETF等の処分に関する決定(2025年9月金融政策決定会合)」(2025年9月19日)を基に筆者作成
時価への換算は、これまでの値が2025年3月末時点の時価、見直し後の値が本年1〜9月に売却したETFの時価と簿価の比率を使っており、計算の基準が異なります。売却完了までの年数は、本年9月末の保有残高(簿価)を年間の売却額(簿価)で割った日銀の計算です。見出しの「2.6倍」は、簿価ベースの8,600億円を3,300億円で割った筆者の計算です。
日銀は理由として、本年1月からの売却を「市場に大きな影響を与えることなく円滑に進めている」こと、株式市場の売買代金が拡大していることを挙げています。総裁は会見で、売買高が予想外に大きく増えたため、0.05%程度という当初のペースを実際の売却が夏にかけて下回っていたことも説明しました。売却の方法は変わらず、取引所で形成される価格にもとづいて市場で売却し、保有するETFの銘柄ごとの割合におおむね比例するかたちで売却します。市場等の状況に応じて、売却額を一時的に調整したり、停止したりできる点も従来どおりです。
高配当株を持つ立場からの整理
ETFの売却と聞くと、日銀が株式市場で大きな規模の売却を続ける点が気になります。ここからは筆者の整理です。
- 売却するのは個別株ではなくETF:日銀が売却するのは株価指数に連動するETFで、保有するETFの銘柄ごとの割合に沿って売却する方針です。特定の高配当株を対象にして売却する仕組みではありません
- 規模は売買代金の0.1%程度:日銀自身が、市場全体の売買代金に占める割合を0.1%程度と説明しています。日々の売買の中では、筆者には小さい割合に見えます
- ただし年間では2兆円を超える規模:決まったのは簿価で年8,600億円程度の売却ペースで、日銀の換算(本年1〜9月の時価簿価比率による計算値)では時価に直した金額で見ることもできます。その場合は年2兆4,600億円程度にあたります。2027年1月からは、この規模が目安になります。実際の売却額は売却時の価格で変わります。市場が大きく動いた局面では、日銀が売却を一時的に調整・停止できる仕組みが残っています
売却の影響が株価にどう表れるかは、そのときの売買の厚みや相場の状況によって変わるため、本記事では見通しを示しません。
6. あわせて確認:国債買入れは計画どおりの減額(新たな決定なし)
長期国債の買入れについては、10月会合で新たな決定はありませんでした。10〜12月の買入れは月2兆3,000億円で、9月30日に公表された予定どおりです(10月30日の公表は、11月の日程を加えた更新版で、金額は同じです)。
| 期間 | 月間の買入れ額 | 根拠 |
|---|---|---|
| 2026年4〜6月 | 2兆7,050億円 | 四半期予定(3月31日公表) |
| 2026年7〜9月 | 2兆5,000億円 | 四半期予定(6月16日公表) |
| 2026年10〜12月 | 2兆3,000億円 | 四半期予定(9月30日公表、10月30日に日程更新) |
| 2027年1〜3月 | 2.1兆円程度 | 2026年6月の買入れ計画(予定は12月25日公表) |
| 2027年4月以降 | 2兆円程度 | 2026年6月の買入れ計画 |
出所:日本銀行「長期国債買入れ(利回り・価格入札方式)の四半期予定」(2026年4〜6月・3月31日、7〜9月・6月16日、10〜12月・9月30日、同[日程更新]・10月30日)、「長期国債の買入れ計画について」(2026年6月16日)を基に筆者作成
減額の流れは、2025年6月の会合で決めた計画(2026年4〜6月以降は四半期ごとに2,000億円程度ずつ減額)に沿っています。さらに2026年6月の会合で、2027年1〜3月まで減額を続け、2027年4月以降は月2兆円程度の買入れを行うこと、今後は計画の中間評価を行わないことが決まりました。ただし日銀は、必要な場合には決定会合で買入れのペースを見直すこともありうる、としています。現在の計画では、減額は2027年3月までで一区切りになります。
長期金利(10年国債の利回り)と高配当株の関係は、長期金利3%のコラムの経路①(配当利回りと国債利回りの比較)で整理しました。日銀の買入れの減額は長期金利を動かす要因の1つですが、今回の買入れ額は計画どおりで、新しい材料ではないと筆者は整理しています。
高配当株への意味
プレビュー記事では、結果を「タカ派寄り(利上げに前向き)」「中立」「ハト派寄り(利上げに慎重)」の3つのシナリオに分けていました。タカ派寄りの目安は、見通しの上方修正や上振れリスクの強調です。
今回は、2027年度の上方修正と基調物価の表現の変化があり、上振れリスクの評価も続いたため、筆者は「タカ派寄り」の条件に近い結果と読んでいます。ただし、2026年度の見通しは変わらず、上方修正の理由は原油高で、消費税率の引き下げを織り込めば2027年度は下がる計算です。タカ派寄りと言い切れるほどの材料はそろっていない、というのが筆者の見方です。
業種ごとの業績への影響は、プレビュー記事の業種表の「タカ派寄り」の列が、今回の結果に近い読み方です。銀行は貸出の利ざやの面で追い風、J-REIT・不動産、電力・ガスは借入金の利払いの面で向かい風が、それぞれ意識されやすい側です。保険は運用改善の追い風と保有債券の含み損の向かい風がともに強まりやすく、商社と通信は直接の影響が比較的小さい、という整理です。いずれも業績への影響の向きで、株価の反応とは別です。
総裁会見を加えても、12月に利上げがあるかどうかの結論は本記事では書きません。会見は12月会合を外さない一方で、ペースは前もって示せないという内容でした。次の材料は、11月10日の「主な意見」と、11月20日公表予定の全国消費者物価指数(10月分)です。
次に見る日程
| 日付 | 公表されるもの | 見る点 |
|---|---|---|
| 11月5日(木) | 9月会合の議事要旨(公表済み。主な意見コラムの追記を参照) | 利上げを決めた会合での議論の流れ |
| 11月10日(火) | 10月会合の主な意見(公表済み。下記の追記を参照) | 12月の利上げに前向きな意見がどれだけあるか |
| 11月20日(金) | 全国の消費者物価指数(10月分、総務省) | 年度見通し+2.5%に向けて後半の伸びが高まるか |
| 12月14日(月) | 日銀短観(12月調査)の概要 | 企業の景況感と物価の見通し |
| 12月17日(木)〜18日(金) | 金融政策決定会合 | 利上げの有無と公表文 |
| 12月25日(金) | 長期国債買入れの四半期予定(2027年1〜3月) | 計画どおり月2.1兆円程度か |
出所:日本銀行「金融政策決定会合の運営」(2026年10月31日閲覧)、「当面の金融政策運営について」(2026年10月30日)、「長期国債買入れ(利回り・価格入札方式)の四半期予定(2026年10~12月)[日程更新]」(2026年10月30日)、「統計の概要および公表予定」(2026年10月2日閲覧)を基に筆者作成
議事要旨と主な意見は8時50分、国債の四半期予定は17時の公表予定です。
追記(11月10日):10月会合の「主な意見」で分かったこと
11月10日、日本銀行は10月29・30日会合の「主な意見」を公表しました。発言者の名前はなく、意見の件数は人数ではありません。本記事に関わる要点を5つに絞って補足します。
- 12月に利上げがあるかどうかは、主な意見からも読めません。 12月や次回会合という時期を名指しした意見はありませんでした。「政策金利を早く中立水準に持っていく必要がある」という意見がある一方、「今後の利上げが経済、ひいては基調的な物価上昇率を押し下げるリスクに十分留意する必要がある」という意見もあります。どちらが多数かは分かりません。筆者は、利上げを急ぐかどうかで見方が分かれている、と読んでいます
- 高田委員の反対理由に近い意見がありました。 「現状は中立金利への到達ペースを速める新たな局面にあると認識している」という意見です(中立金利は、景気を冷やしも温めもしない金利の水準です)。ただし発言者の名前がないため、高田委員の意見とは断定できません
- 中立金利は「1%より相応に上」とみる意見が出ました。 本文4節で紹介した小枝審議委員の言い方とよく似ています。理由に挙げた潜在成長率と短期金利の収束値も、小枝委員が10月15日の講演で挙げた材料と重なります。ただし、これも発言者は断定できません
- 物価では「当面の注目点は来年の春闘である」と明記した意見がありました。 基調的な物価上昇率が2%程度に定着するかを確かめる材料としてです(春闘は、毎年春の賃上げ交渉です)。「消費者物価(除く生鮮)の前年比は、年度末に向けて3%を超えて上昇していくと見込まれる」という意見もありましたが、これは1件の意見で、日銀の2026年度の見通し(+2.5%)が変わったわけではありません
- ETF売却の見直しでは、コーポレート・ガバナンスに触れた意見がありました。 「中央銀行がETFを保有することに伴うコーポレート・ガバナンスへの影響等に留意し」、市場への影響が小さいと見込める売却額を再評価して、ペースを見直すのが望ましい、というものです(コーポレート・ガバナンスは、株主などが企業の経営をチェックする仕組みです)。10月30日の公表文や会見の記録には、ガバナンスという言葉は出てきません
本文「高配当株への意味」の業種の整理を変える材料はない、と筆者は整理しています。次回の利上げが「供給制約に直面している設備投資や住宅投資にはある程度抑制的となる可能性がある」とする意見はありましたが、同じ意見は「むしろ経済全体のバランスを改善する方向に働く」とみています。為替と株主還元への言及はありません。
本記事は情報の整理であり、売買をすすめるものではありません。投資の最終判断はご自身でお願いします。
出典(日本銀行)
- 金融政策決定会合における主な意見(2026年10月29、30日開催分)(2026年11月10日公表)
- 小枝審議委員「わが国の経済・物価情勢と金融政策」熊本県金融経済懇談会における挨拶要旨(2026年10月15日)
- 当面の金融政策運営について(2026年10月30日)
- (参考)ETFの売却ペースの見直しに関する決定(2026年10月)(2026年10月30日)
- 経済・物価情勢の展望(2026年10月)基本的見解(2026年10月30日)
- 経済・物価情勢の展望(2026年10月、背景説明を含む全文)(2026年11月2日)
- 総裁記者会見(2026年10月30日開催・11月2日掲載)
- 経済・物価情勢の展望(2026年7月)基本的見解(2026年7月31日)
- 金融市場調節方針の変更について(2026年9月18日)
- 長期国債買入れ(利回り・価格入札方式)の四半期予定(2026年10〜12月)[日程更新](2026年10月30日)
- 長期国債買入れ(利回り・価格入札方式)の四半期予定(2026年10〜12月)(2026年9月30日)
- 長期国債買入れ(利回り・価格入札方式)の四半期予定(2026年7〜9月)(2026年6月16日)
- 長期国債買入れ(利回り・価格入札方式)の四半期予定(2026年4〜6月)(2026年3月31日)
- 長期国債の買入れ計画について(2026年6月16日)
- 当面の金融政策運営について(2025年6月17日・長期国債買入れの減額計画)
- 当面の金融政策運営について(2025年9月19日・ETF等の処分の決定)
- ETF等の処分に関する決定(2025年9月金融政策決定会合)(2025年9月19日)
- 金融政策決定会合の運営(2026年10月31日閲覧)
- 統計の概要および公表予定(「統計データの公表・掲載予定」を掲載、2026年10月2日閲覧)
出典(総務省統計局)
- 2025年基準 消費者物価指数 全国 2026年(令和8年)9月分(2026年10月23日)
- 2025年基準 消費者物価指数 東京都区部 2026年(令和8年)10月分(中旬速報値)(2026年10月30日)
- 消費者物価指数 長期時系列データ 全国・月次「中分類指数 前年同月比(1971年1月〜最新月)」(e-Stat・2026年10月23日更新)
- 2025年基準消費者物価指数の解説 Ⅲ-5 指数の算出方法及び作成系列
関連ページ
- 検証対象のコラム(注目点とシナリオ・業種表) → 日銀10月会合は据え置きでも油断禁物。展望レポートで読む「12月利上げ」の可能性と高配当株
- 関連コラム → 日銀「主な意見」7月→9月で何が変わった?高配当株への影響を整理、長期金利3%時代、高配当株はどう動く?業種別に「追い風・向かい風」を整理、日銀短観2026年9月|通信・電力は減益計画、銀行は利益計画の掲載なし 高配当株12業種を整理
- 業種別の銘柄一覧 → 銀行業、保険業、不動産業、電気・ガス業、卸売業、情報・通信業
- スコアの配点・業種補正の詳細 → スコアの仕組み
- コラム一覧 → コラム
※本文で触れた業種には、筆者の保有銘柄があります(銘柄名・株数は非開示・2026年11月時点)。
【免責事項】 本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。
本記事は、筆者が出典の資料・データと内容を確認・編集して公開していますが、誤りが含まれる可能性があります。下書き・集計・整形には補助ツールを使用しています。誤りにお気づきの方は X(@haitoukarte) へお知らせください。