こんにちは、高配当株カルテです。
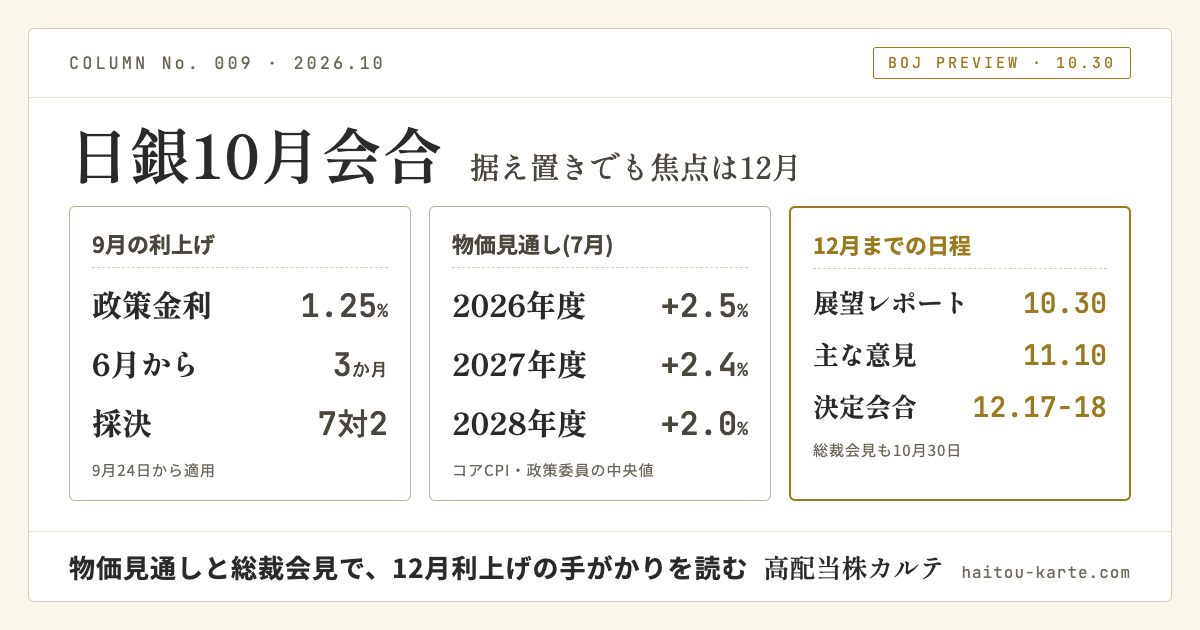
日本銀行は10月29日〜30日に金融政策決定会合を開きます。9月に利上げしたばかりであることから、筆者は今回は政策金利(1.25%程度)の据え置きの可能性が高いとみています。ただし日銀は会合ごとに判断するとしており、決まったわけではありません。
据え置きでも油断はできません。気になるのは12月17日〜18日の次回会合で利上げがあるかで、その手がかりが30日公表の展望レポート(経済・物価情勢の展望。日銀が年4回まとめる経済と物価の見通し)と、同じ日の植田総裁の会見です。
前回の日銀コラムでは、9月会合の「主な意見」から、ペースや中立金利をめぐる委員の温度差を整理しました。その続きとして、前回「今後の注目日程」の最初に挙げた30日の公表を、次の3点に絞って読みます。
- 物価見通しの数字:7月から上がるか、下がるか
- リスク評価と基調物価の書きぶり:物価の上振れをどこまで警戒しているか
- 総裁会見:中立金利と次の一手をどう語るか
おさらい:9月の利上げと、今回の「据え置き」の位置づけ
日銀は9月18日、政策金利を1.25%程度に引き上げました(9月24日から適用)。6月の1.0%程度への利上げから3か月で、採決は賛成7・反対2でした。公表文によると、浅田委員は足もとの消費者物価(生鮮食品を除く)の上昇率が2%を下回り、経済も「必ずしも強いとはいえない」こと、佐藤委員は経済・物価情勢が「大きく加速している状態にあるわけではない」ことを理由に反対しました。
それでも公表文は、今後も「経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになると考えている」としています。10月に据え置いても、利上げの「終わり」ではなく、経済や物価を確かめる「間」と読むのが自然だと筆者は考えます。7月も据え置き(高田委員は利上げを提案し否決)でしたが、次の9月に利上げしました。
なお植田総裁は9月の会見で、3か月に1回のような特定のペースは念頭にないと答えています。12月に上げれば再び3か月の間隔ですが、それが決まっているわけではありません。
注目点①:物価見通しの数字は7月から上がるか
最初に見たいのはコアCPI(生鮮食品を除く消費者物価指数)の見通しです。7月の見通し(政策委員の見通しの中央値・前年度比)は次のとおりでした。
| 年度 | 4月時点 | 7月時点 |
|---|---|---|
| 2026年度 | +2.8% | +2.5% |
| 2027年度 | +2.3% | +2.4% |
| 2028年度 | +2.0% | +2.0% |
出所:日本銀行「経済・物価情勢の展望(2026年7月)」を基に筆者作成
7月に2026年度が下がったのは、日銀によると政府による夏場の電気・ガス代の負担緩和策などの効果からです。それでも物価の見通しは「上振れリスクの方が大きい」とされ、小枝審議委員も10月15日の講演で、7月時点では2026、2027年度とも上振れリスクが大きいと説明しています。
日銀以外の資料では、総務省が10月23日に公表した9月の全国消費者物価指数で、コアCPIは前年同月比+2.1%と2%を上回りました(総合は+2.1%、生鮮食品及びエネルギーを除く総合は+2.4%)。
10月に2026年度と2027年度の中央値が7月より上がれば、12月の利上げの可能性が意識されやすくなると筆者はみています。下方修正なら、利上げを急ぐ理由は弱まります。中央値が変わらない場合は、上振れリスクの評価が手がかりです。2026年度は政府の施策で動きやすいため、日銀が挙げる修正の理由もあわせて確かめたいところです。
注目点②:リスク評価と基調物価の書きぶり
数字と並んで大事なのが文章の書きぶりです。とくに基調的な物価上昇率(一時的な値動きを除いた物価の流れ)の表現に注目しています。7月の展望レポートと9月の公表文では、次の表現が使われていました。
| 見る点 | これまでの書きぶり | 利上げに前向きと読める変化 |
|---|---|---|
| 物価のリスク | 「上振れリスクの方が大きい」(7月) | 上振れへの警戒が強まる |
| 基調的な物価上昇率 | 「2%に近づいている」(9月) | 2%に達したとの表現に近づく |
| 主なリスク要因 | 中東情勢、AI関連需要、為替相場の変動 | 原油高や円安、AI需要による物価の押し上げを強める |
7月の展望レポートは、基調的な物価上昇率が2026年度後半から2027年度にかけて物価目標と概ね整合的な水準になるとしていました。10月はその2026年度後半に入ります。植田総裁は10月16日の会見で、この記述をどうするかは10月の会合で政策委員が議論して結論を出したいと述べています。
反対に、物価のリスクが「概ねバランス」に近づいたり、景気の下振れへの言及が増えたりすれば、利上げを急がない方向の変化です。
注目点③:総裁会見で中立金利と次の一手をどう語るか
カギは中立金利、つまり景気を冷やしも温めもしない金利の水準です。その土台になるのが自然利子率で、日銀は「経済・物価に対して中立的な実質金利の水準」と定義しています(実質金利は、名目の金利から予想される物価上昇率を差し引いたもの)。自然利子率は直接観察できず、推計値にはかなりの幅があります。日銀が2026年3月に公表した日銀レビュー「自然利子率の動向と金融緩和度合いの評価」では、6つのモデルによる推計値(2025年7〜9月期時点)を−0.9%程度から+0.5%程度としています。
これに物価目標の2%を足すと、名目の中立金利は+1.1%程度から+2.5%程度になります(小枝委員の講演の注記と同じ計算)。前回のコラムでは、9月の利上げで政策金利がこの範囲の下限をわずかに上回ったと整理しました。
| 論点 | 小枝審議委員(10月15日) | 植田総裁(10月16日のG20後の会見) |
|---|---|---|
| 中立金利 | 講演:「推計レンジの下限の目安である1%よりは相応に上」。会見:今の政策金利は「中立金利のレンジの下限ぐらい」 | はっきりここにあると言える材料はない |
| 今後の利上げ | 講演:「利上げに過度に慎重になることはない」 | 利上げの累積的な効果をみながら「一歩一歩判断していきたい」 |
出所:日本銀行が公表した講演の挨拶要旨と記者会見の記録を基に筆者作成
総裁は同じ会見で、これまでは基調的な物価上昇率が下から2%に近づくのを容認してきたが、今後はこれ以上の上昇は容認できず、2%近辺で定着させることを大きな目標にすると、政策の局面の変化も説明しました。AI関連の需要は、日銀がみていたよりやや強めにみる海外の政策担当者が少し多いとの印象も語っています。
30日の会見では、総裁の中立金利についての言い方が、小枝委員に近づくかに注目しています。総裁は特定のペースは念頭にないとしており、時期を名指しするとは限らないため、言葉の温度の変化を見るのが実際的だと考えています。
高配当株への影響:シナリオ別に整理
金利が高配当株に効く3つの経路は、長期金利3%時代のコラムで整理しました。ここでは、30日の結果ごとの向きを筆者の整理として示します。シナリオは次の3つです。
- タカ派寄り(利上げに前向き):見通しの上方修正や上振れリスクの強調 → 12月利上げが意識されやすい
- 中立:見通しも書きぶりも7月、9月とほぼ同じ → 12月かどうかはその後の資料しだい
- ハト派寄り(利上げに慎重):見通しの下方修正、リスクが「概ねバランス」に近づく、利上げによる景気・物価の下押しを強調 → 休止が長引くとの見方につながりやすい
業種ごとの業績への影響
長期金利3%のコラムの経路②(利払い・利ざや)にあたる話です。次の表は、金利の動きが業績に及ぼす影響の向きです(株価の反応とは別です)。中立(見通しも書きぶりもほぼ変わらない)なら、どの業種も業績への金利面の追加材料は少ないため、表はタカ派寄りとハト派寄りの2つに絞りました。
| 業種 | タカ派寄り | ハト派寄り |
|---|---|---|
| 銀行 | 貸出の利ざや拡大で、業績の追い風が強まりやすい | 利ざや拡大の追い風が弱まりやすい |
| 保険 | 新たに買う債券の運用に追い風、保有債券の含み損に向かい風が、ともに強まりやすい | 運用改善の追い風、含み損の向かい風ともに弱まりやすい |
| J-REIT(不動産投資信託)、不動産、電力・ガス | 借入金の利払い増で、業績の向かい風が強まりやすい | 利払い増の向かい風が和らぎやすい |
| 商社、通信 | 業績への直接の影響は比較的小さく、会社ごとの差が大きい | 業績への直接の影響は比較的小さく、会社ごとの差が大きい |
保険の含み損が利益や純資産に表れる度合いは、債券の会計上の区分や、損失を抑える取引(ヘッジ)によって異なります。9月の日銀短観では、大企業の電気・ガスと通信が今年度の経常減益を計画していました(短観には減益の理由は書かれていません)。
高配当株全体への影響:国債の利回りとの比べ方
業種を問わず、高配当株全体に関わるのが国債の利回りとの比べ方です。長期金利3%のコラムの経路①(配当利回りと国債利回りの比較)にあたります。
長期金利(10年国債の利回り)が上がると、国債でも一定の利回りが得られるようになるため、配当を目当てにしたお金にとって、高配当株の相対的な魅力は薄れやすいと一般にいわれます。
ただし、固定利付国債の利息は発行時に決まり、その後は増えません。株の配当は業績しだいで増えることもあれば、減ることもあります。利回りの差の大きさだけでなく、その配当を維持し、増やしていける力があるかをあわせて見ることが大切です。
12月会合までに確認したい資料
日銀の公表資料
| 日付 | 公表されるもの | 見る点 |
|---|---|---|
| 10月30日(金) | 展望レポート(基本的見解)、総裁会見 | 本記事の注目点①〜③ |
| 11月5日(木) | 9月会合の議事要旨 | 利上げを決めた会合での議論の流れ |
| 11月10日(火) | 10月会合の主な意見 | 追加利上げの条件やペースの説明が9月から変わったか |
| 12月14日(月) | 日銀短観(12月調査)の概要 | 企業の景況感と物価の見通し |
| 12月17日(木)〜18日(金) | 金融政策決定会合 | 利上げの有無と公表文 |
出所:日本銀行「金融政策決定会合の運営」「統計データの公表・掲載予定」を基に筆者作成
議事要旨と主な意見(会合で出た意見を発言者名なしでまとめたもの)は、いずれも8時50分の公表予定です。
保有銘柄の決算で見る点
中間決算の発表が続く11月にかけては、次の3点を確かめておくと、利上げへの強さを測る目安になります。
- 借入金利と利払い:支払利息の増え方と、会社が見込む金利の前提
- 借入の中身:固定金利の割合と借り換えの時期(開示がある場合)
- 配当方針の文言:累進配当(配当を減らさない方針)、DOE(自己資本に対する年間配当の割合)や配当性向(利益のうち配当に回す割合)の目標が維持されているか
まとめ:物価見通しと会見の2点で、12月への流れが見えてくる
30日は、展望レポートの物価見通し(数字に加えて、リスク評価と基調物価の表現)と、総裁会見(中立金利をどう語るか)の2点を見れば、12月への見通しを立てやすくなります。
10月30日の結果と総裁会見の答え合わせは、日銀10月会合は据え置き、ETF売却は2.6倍に。プレビューの注目点3点を答え合わせにまとめました。本記事は情報の整理であり、特定の銘柄の売買をすすめるものではありません。投資の最終判断はご自身でお願いします。
出典
- 経済・物価情勢の展望(2026年7月)基本的見解(2026年7月31日)
- 当面の金融政策運営について(2026年7月31日)
- 金融市場調節方針の変更について(2026年9月18日)
- 金融市場調節方針の変更について(2026年6月16日)
- 総裁記者会見(2026年9月18日開催・9月24日掲載)
- 小枝審議委員「わが国の経済・物価情勢と金融政策」熊本県金融経済懇談会における挨拶要旨(2026年10月15日)
- 小枝審議委員記者会見(2026年10月15日開催・10月16日掲載)
- 植田総裁記者会見(10月16日)G20終了後の共同記者会見における総裁発言(2026年10月20日掲載)
- 日銀レビュー「自然利子率の動向と金融緩和度合いの評価」(2026年3月)
- 全国企業短期経済観測調査(短観)(2026年9月調査全容)(2026年10月2日)
- 金融政策決定会合の運営(2026年10月27日閲覧)
- 統計の概要および公表予定(「統計データの公表・掲載予定」を掲載、2026年10月27日閲覧)
- 総務省統計局「消費者物価指数(CPI) 全国 2026年(令和8年)9月分」(2026年10月23日公表)
関連ページ
- 前回の日銀コラム → 日銀「主な意見」7月→9月で何が変わった?高配当株への影響を整理
- 関連コラム → 長期金利3%時代、高配当株はどう動く?業種別に「追い風・向かい風」を整理、日銀短観2026年9月|通信・電力は減益計画、銀行は利益計画の掲載なし 高配当株12業種を整理、米9月CPIと高配当株、金利の効き方
- 業種別の銘柄一覧 → 銀行業、保険業、不動産業、電気・ガス業、卸売業、情報・通信業
- スコアの配点・業種補正の詳細 → スコアの仕組み
- コラム一覧 → コラム
※本文で触れた業種には、筆者の保有銘柄があります(銘柄名・株数は非開示・2026年10月時点)。
【免責事項】 本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。
本記事は、筆者が出典の資料・データと内容を確認・編集して公開していますが、誤りが含まれる可能性があります。下書き・集計・整形には補助ツールを使用しています。誤りにお気づきの方は X(@haitoukarte) へお知らせください。