11月19日の続報:JTはロシアの現地7社を11月6日付で連結から外し、約1兆3,770億円の損失を見込むと発表しました。通期は営業利益・当期利益とも赤字の予想に変わり、年間配当予想は272円から204円(中間136円は支払い済み、期末は136円から68円)に減りました。本文は11月10日時点の内容で、6章の試算の直後に答え合わせを足しています。
こんにちは、高配当株カルテです。
JT(2914)のロシア事業が、ロシア政府の「一時管理」の対象になりました。JTの株は11月6日と9日の2営業日続けてストップ安になったと報じられています。一方、年間272円の配当予想は据え置かれたままです(11月10日時点)。
高配当株を持つ人が知りたいのは、「自分の持ち株に同じことが起きたら配当はどうなるのか」でしょう。この記事ではJTの事例から地政学リスクの測り方を取り出し、ロシアと中国に拠点を持つ高配当株を同じ物差しで点検します。
先に結論を書きます。見るべき数字は売上比率ではありません。現地の拠点が稼いでいる利益と、そこに置いてある資産です。
1. JTに何が起きたか
ロシアのプーチン大統領は11月5日、JTインターナショナル傘下のロシアの製造会社4社を一時管理の対象とする大統領令に署名しました。管理を任されたのはロシアのインダストリアル・アセッツです。翌6日付の2本目の大統領令で残る3社(休眠会社1社を含む)も加わり、現地法人7社すべてが対象になりました。JTは11月9日、現時点では事業を続けていると開示しています。
根拠は2023年4月の大統領令302号です。「非友好国」の投資家の資産を、大統領の判断で一時管理に移せます。管理者は持ち主の権利を行使できますが、資産を譲渡することはできないと解説されています。持ち主は事実上、経営に関与できなくなります。
JTの11月9日の開示の要点です。
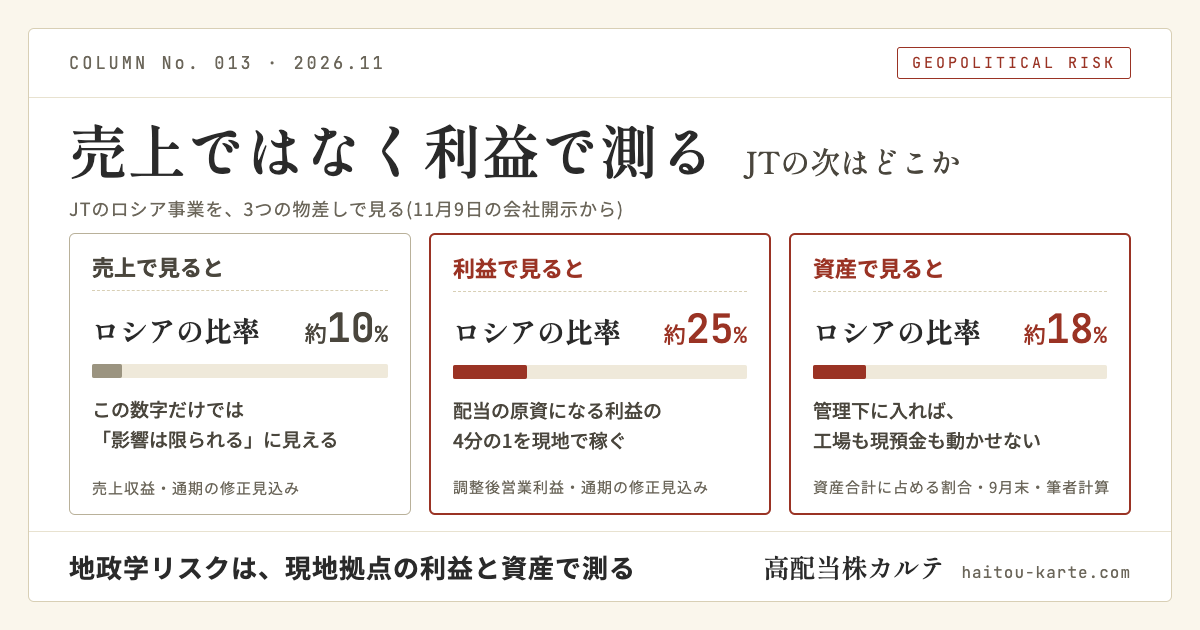
- ロシア事業の資産は9月末で約1兆5,000億円(のれんを含む概算値)。JTの資産合計(約8兆4,000億円)の約18%です(筆者の計算)
- うち現預金が約3,600億円、負債は約2,000億円
- 通期の修正見込みで、ロシアは売上収益の約10%、調整後営業利益の約25%
前例を見ると、楽観はできません。2023年7月に対象になったダノンは2024年3月に解除されましたが、大幅な値引きでの売却だったと報じられています。同じ時に対象になったカールスバーグは2024年12月に解除され、現地幹部への売却で決着しました。2024年4月のアリストンは2025年3月に返還されています。2026年9月にはネスレとオーシャンが新たに対象になりました。売却を伴わずに持ち主へ返還されたのは、ここに挙げた例ではアリストンだけです。
2. 見るべきは「売上」ではなく「利益」と「資産」
JTのロシア比率は、売上で見ると約1割です。この数字だけを見ると、影響を小さく見積もりかねません。ところが利益で見ると約4分の1でした。売上比率と利益比率が2.5倍ずれていたことになります。
海外拠点のリスクは、次の3つに分けて確認します。
- 利益比率:その国の拠点が利益の何割を稼いでいるか。配当の原資に直結します
- 資産比率:工場、在庫、現預金をその国にどれだけ置いているか。管理下に入れば動かせなくなります
- 持分法の合弁会社:売上は合算されず、持分に応じた損益だけが取り込まれます。地域別の売上や営業利益だけを見ていると見落とすことがあります
中国に拠点を持つ高配当株にも同じずれがあります。4章の6社とJTを並べます。
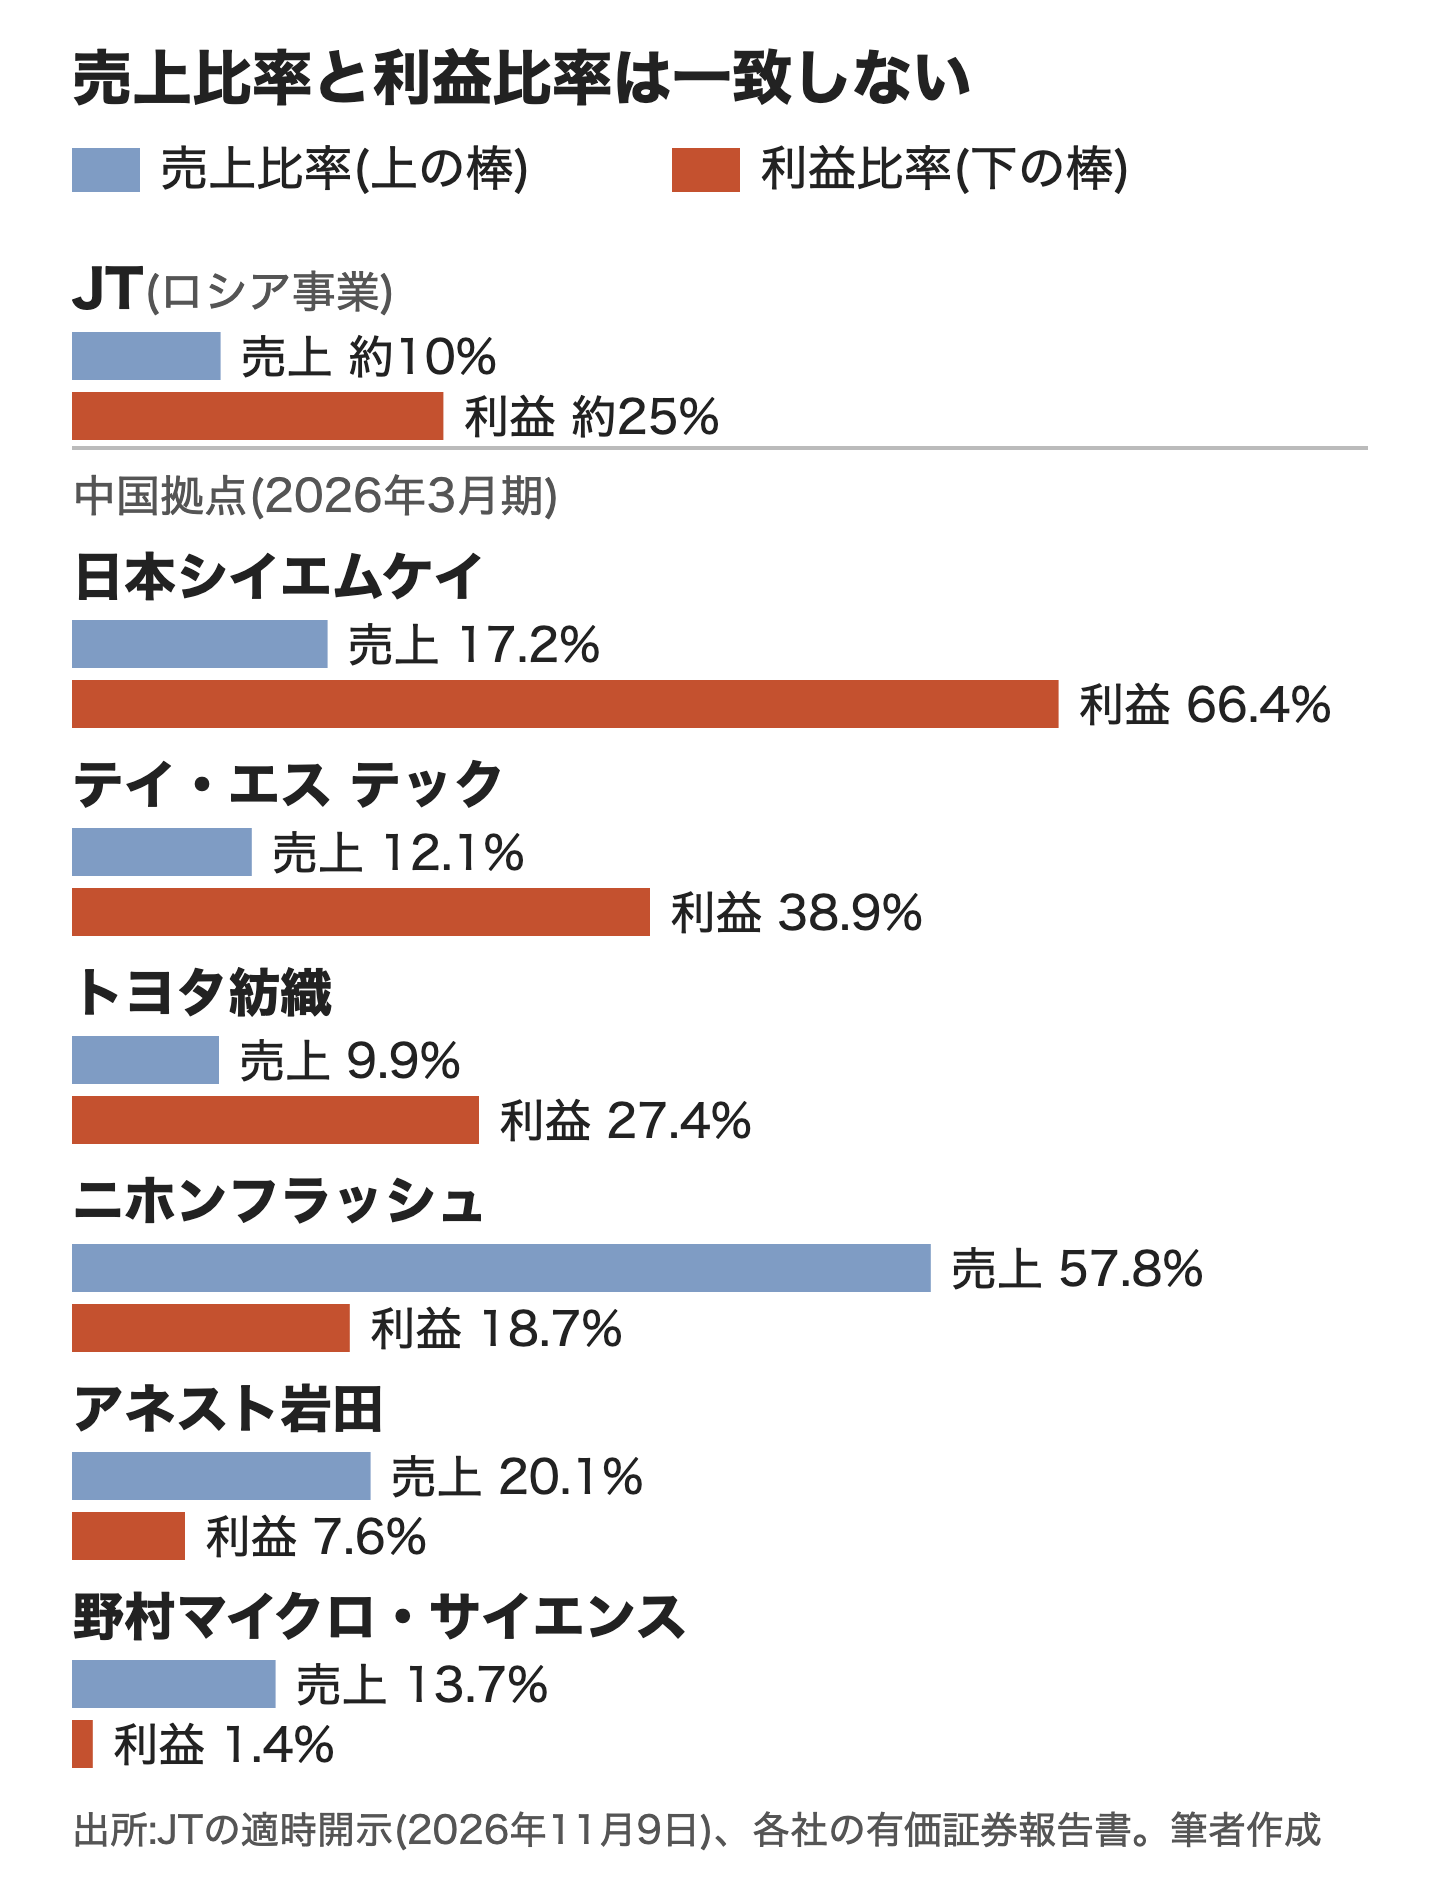
出所:JTは11月9日の適時開示(連結除外前の通期修正見込み・調整後営業利益)、6社は2026年3月期の有価証券報告書を基に筆者作成(算出方法は4章の表)。
3. ロシアに残る高配当株
ロシアに製造拠点や大きな投資を残している日本の上場企業は多くありません。関わりの大きい順に3社を並べます。
- JT(2914):事業ごと一時管理の対象です。現地法人7社すべてが対象になり、事業は続いています。11月19日には、7社を11月6日付で連結から外したと発表しました
- 飯田グループホールディングス(3291):ロシアの林産企業RFPの株式75%を持ち、子会社として事業を続けています。投資額は融資の予定額を含めて約600億円で、2026年3月期にはRFPグループののれんの減損損失約15億円を計上しました
- DMG森精機(6141):ロシア子会社は2024年2月にロシア政府に収用され(会社の表現。手続きはJTと同じ302号の一時管理と報じられています)、連結から外れました。損失は約151億円です。ドイツ政府の海外投資保険に入っており、2025年に保険金169億円を受け取りました
このほか三井物産(8031)は、子会社を通じてサハリン2に12.5%を出資しています。ロシア向けの投融資・保証・商事債権のリスクエクスポージャー(グロス)は2026年3月末で2,798億円、同社全体の約1.5%です。
撤退にも重い条件があります。2024年10月に厳しくなった一般条件では、売却価格は査定額の4割以下に抑えられ、さらに査定額の35%以上を国に納めます。納付金を外国企業の側が払う場合、査定額を100とすると、売却価格は40以下、納付金は35以上で、手元に残るのは5以下という計算になります(ジェトロの説明を基に筆者が計算)。残留にも撤退にも損失のリスクがあります。DMG森精機では、海外投資保険が損失の回収につながりました。
4. 中国で作って中国で売る高配当株
次に、同じ物差しを中国に当てます。中国向けの売上が大きい高配当の製造業を有価証券報告書で確かめ、中国拠点の利益を開示している会社から6社を取り上げます。6社は開示の有無で選んだもので、接収や減配が起きる会社を選んだという意味ではありません。
ただし、落とし穴があります。有価証券報告書の「地域ごとの情報」に載る売上は中国の顧客に売った金額で、日本から輸出した分も含みます。工場が日本にある会社は、需要が減るリスクはあっても、設備を押さえられるリスクは小さくなります。
押さえられて困るのは中国に置いた拠点です。拠点の利益まで分かるのは、主に所在地別のセグメントを採用している会社です(有形固定資産の地域別の金額は「地域ごとの情報」にも載っています)。
| 銘柄(コード) | 中国拠点の売上比率 | 中国拠点の利益比率 | 中国拠点の資産比率 |
|---|---|---|---|
| 日本シイエムケイ(6958) | 17.2% | 66.4% | 15.6% |
| テイ・エス テック(7313) | 12.1% | 38.9% | 開示なし |
| トヨタ紡織(3116) | 9.9% | 27.4% | 11.5% |
| ニホンフラッシュ(7820) | 57.8% | 18.7% | 67.8% |
| アネスト岩田(6381) | 20.1% | 7.6% | 18.2% |
| 野村マイクロ・サイエンス(6254) | 13.7% | 1.4% | 6.1% |
出所:各社の2026年3月期の有価証券報告書のセグメント情報を基に筆者作成。中国セグメントの外部顧客への売上、セグメント利益、セグメント資産を、報告セグメントの合計(調整額・消去の前)で割った割合です。
6社は2つの型に分かれます。
売上は小さいのに、利益の多くを中国拠点で稼ぐ3社
日本シイエムケイ、テイ・エス テック、トヨタ紡織は、JTと同じ形です。中国拠点の売上比率は1割から2割弱なのに、利益では約3割から7割近くを占めています。
理由は中国事業の大きさではありません。ほかの地域の利益が小さいか、赤字だったことです。日本シイエムケイは東南アジアの拠点が、タイ新工場の立ち上げ準備などの費用で赤字でした。トヨタ紡織は北中南米が赤字でした。テイ・エス テックは売上の6割近くを占める米州の利益が薄く、中国の利益が全体を支えています。
売上は大きいのに、利益は薄い3社
ニホンフラッシュは逆の形です。中国拠点は売上の58%、セグメント資産(消去前の合計)の68%を占めますが、利益は19%にとどまります。稼ぎ頭は日本です。アネスト岩田も売上の2割が中国拠点ですが、利益は8%弱でした。野村マイクロ・サイエンスは中国拠点の利益がほぼゼロです。
この3社は、中国拠点の売上比率に比べて利益比率が低い会社です。ただし、資産や取引先への影響は別に確認する必要があります。なかでもニホンフラッシュはセグメント資産の約3分の2が中国拠点にあり、資産の比率を開示している5社のなかで最も高い会社です。
5. ロシアと中国は同じではない
では、中国でもJTと同じことが起きるのでしょうか。制度と実績を並べます。
| 項目 | ロシア | 中国 |
|---|---|---|
| 根拠の法律 | 大統領令302号(2023年4月)。2026年8月の604号は重要インフラを名目に、国籍を問わず対象にできる | 反外国制裁法(2021年6月)と実施規定(2025年3月)。預金、株式、出資持分、知的財産、売掛金を差し押さえ・凍結できる |
| 経営権を奪った例 | ダノン、カールスバーグ、アリストン、ネスレ、オーシャン、JT | 筆者が調べた範囲では、日本企業の現地法人が管理下に置かれた例は見当たらない |
| 使っている手段 | 一時管理、その後の値引き売却 | 輸出管理の2つのリストへの掲載(2026年2月と6月に日本の計80団体)、買収の禁止(ソフトバンクグループによるABBロボット事業買収の中国分) |
| 投資協定 | — | 日中韓投資協定が、収用の要件、公正な市場価格での補償、国際仲裁を定める |
中国にも、資産を差し押さえる法的な道具は揃っています。2014年には上海海事法院が、戦前の船の賃料をめぐる訴訟の強制執行として商船三井の貨物船を差し押さえ、同社が供託金を納めて解除された例もあります。
しかし、いま中国が日本企業に関わる案件で実際に使っているのは別の手段です。輸出を止める、買収を認めないといった、取引の遮断です。輸出管理の2つのリストの措置に、資産の凍結は含まれていません。
したがって、中国で作って中国で売る会社が先に直面するのは、工場を取られることより、売れなくなること、部材が入らなくなることだと考えるのが現実的です。その場合に失われるのは、やはり中国拠点の利益です。接収でも遮断でも、点検すべき数字は変わりません。
6. 配当への波及を点検する
最後に、拠点の利益がなくなったら配当性向がどう変わるかを試算します。いずれも単純な計算であり、予測ではありません。
JT:ロシアの利益が外れた場合の試算(11月10日時点)
前提は10月29日に修正した業績予想(当期利益6,620億円、1株利益372.88円)と、据え置かれた年間配当予想272円です。ロシアの利益比率を約25%とし、当期利益も同じ率で減ると置きました(JTが示した見通しではありません)。減損や、連結から外す場合の一時的な損失は含めていません。JTは11月9日の開示で、業績への影響を精査中としています。同開示では、連結から外すかどうかや、一時的な損失の有無・金額は示されていません。
| 想定 | 1株利益(円) | 配当272円の配当性向 | 配当性向75%に合わせた配当(円) |
|---|---|---|---|
| 2026年12月期:11〜12月の2か月分が外れると仮定 | 357 | 76% | — |
| 通年でロシアの利益がゼロと仮定 | 280 | 97% | 210 |
| 同、ロシアの利益比率が20%だった場合 | 298 | 91% | 224 |
| 同、ロシアの利益比率が30%だった場合 | 261 | 104% | 196 |
出所:JTの第3四半期決算短信と11月9日の適時開示を基に筆者が計算。
JTは配当性向75%(±5%程度)を目安にしています。この試算では、今期に外れるのは2か月分と置いており、配当性向76%は目安の幅に収まります。仮に通年でロシアの利益を取り込めない場合を、今期の予想を物差しにして計算すると、272円のままなら配当性向は97%、75%の目安に合わせた計算上の配当は210円です。いずれも一時的な損失を含めない計算です。
資産面では、ロシア事業の資産から負債を引いた約1兆3,000億円が、9月末の親会社の所有者に帰属する持分(約4兆1,000億円)の約3割にあたります。売却できても、3章の条件では、受け取れる額は査定額を大きく下回ります。
答え合わせ(11月19日追記)
11月19日、JTは業績予想と配当予想を修正しました。上の試算と並べます。
| 項目 | 11月10日の試算 | 11月19日の会社の修正 |
|---|---|---|
| 今期の損益から外れる期間 | 11〜12月の2か月分と仮定 | 11月以降の損益が連結から外れる |
| 今期の1株利益 | 357円(一時的な損失は含めない) | △407.80円(連結除外の損失を含む)。損失と税金費用等を除くと約355円 |
| 一時的な損失 | 含めていない | 約1兆3,770億円 |
| 今期の年間配当 | 272円のままと置き、配当性向76% | 204円へ減額 |
| 資産への影響 | 資産から負債を引いて約1兆3,000億円 | 資産 約1兆5,000億円と負債 約2,000億円が連結から外れ、現預金 約4,000億円も連結から外れる見込み |
出所:JTの11月19日の適時開示2本と説明会資料を基に筆者作成。「約355円」は、会社が示した当期利益の増減の内訳(調整後営業利益の減少△320億円、連結除外の損失△1兆3,770億円、税金費用等+230億円)から、連結除外の損失と税金費用等を除いた6,300億円を1株あたりに直した筆者の計算です。
利益が外れる期間の見立ては、会社の処理とほぼ同じでした。差が出たのは、試算で除いていた一時的な損失です。この損失で、今期は1株利益が赤字の予想になりました。配当も、試算では272円のままと置きましたが、会社は今期から減らしています。
会社は204円の理由に、成長投資、連結除外による財務への影響、財務規律、今後のフリー・キャッシュ・フローを挙げています。通期のフリー・キャッシュ・フロー見通しは5,960億円から1,780億円へ下がり、204円で計算した配当総額 約3,622億円(筆者の計算)を下回ります。利益の減少だけでなく、連結から外れる現預金が、今期の配当に効いた形です。
通年でロシアの利益がゼロの場合の計算上の配当210円は、実際の204円と近い値ですが、計算の前提も会社の決め方も違うため、試算が当たったとは考えていません。会社は来期以降の配当性向を当面70%を目安とする予定(現行方針の75%±5%の範囲内)とし、2027年からの3年間は1株配当を204円から継続的に高めることに自信を示しています。いずれも会社の表明で、本記事が配当の行方を予測するものではありません。
中国の6社:単純計算で100%を超えるのは4社
同じ考え方で、中国拠点の利益比率のぶんだけ1株利益が減ると置きました。配当と1株利益には、今期(2027年3月期)の会社予想を使いました。単純計算で、予測ではありません。
| 銘柄(コード) | 配当予想(円) | 1株利益予想(円) | 配当性向(会社予想のまま) | 中国拠点の利益がゼロの場合 |
|---|---|---|---|---|
| テイ・エス テック(7313) | 92 | 68.47 | 134.4% | 220.0% |
| 日本シイエムケイ(6958) | 28 | 42.08 | 66.5% | 198.0% |
| ニホンフラッシュ(7820) | 36 | 39.55 | 91.0% | 112.0% |
| アネスト岩田(6381) | 93 | 100.45 | 92.6% | 100.2% |
| トヨタ紡織(3116) | 86 | 285.56 | 30.1% | 41.5% |
| 野村マイクロ・サイエンス(6254) | 85 | 269.70 | 31.5% | 32.0% |
出所:配当と1株利益は11月10日時点の会社予想(各社の決算短信・適時開示)、利益比率は4章の表(前期の値で、期がずれています)。アネスト岩田の93円は記念配当5円を含み、普通配当88円なら87.6%と94.8%です。テイ・エス テックの220.0%は、丸める前の利益比率で計算しています。ニホンフラッシュと野村マイクロ・サイエンスは、11月10日時点では中間決算短信が未公表でした。その後に発表されており、本記事の数字への反映はこれから行います。
100%を超えるのは、テイ・エス テック、日本シイエムケイ、ニホンフラッシュ、アネスト岩田の4社です。ただし中身は違います。
日本シイエムケイは66.5%から198.0%に変わります。いまの配当性向の余裕を作っているのは、中国拠点の利益です。テイ・エス テックは会社予想のままでも134.4%です。配当を株主資本に連動させる方針(DOE〔株主資本配当率〕3.5%以上)で、前々期から3期続けて100%を超えています(今期は予想)。同社は10月30日に社内調査委員会(米州の子会社の棚卸資産の会計処理)を設け、11月13日予定の中間決算の発表を延期しました。今期の予想は変わる可能性があります。
ニホンフラッシュとアネスト岩田は、会社予想のままでも9割を超えています。中国の利益が抜けたときの上がり幅は21.0ポイントと7.6ポイントで、日本シイエムケイの131.5ポイントとは大きく違います。中国の売上比率の順に並べただけでは、この違いは見えません。
なお、この計算は目安です。合弁相手の取り分を引いていない点では影響が大きめに、全社費用を各地域に配っていない点では小さめに出ることがあり、税率の違いも入っていません。また、DOEで配当を決める日本シイエムケイ、テイ・エス テック、アネスト岩田は、配当性向が100%を超えても、そのまま減配になる仕組みではありません。
自分の持ち株を点検する3か所
有価証券報告書の次の3か所を見れば、同じ点検ができます。
- セグメント情報:所在地別に分かれていれば、国ごとの利益と資産が載っています。「地域ごとの情報」には、有形固定資産の地域別の金額もあります。製品別の会社は、決算説明資料に地域別の利益がないか探します
- 関係会社の状況:どの国に、どの規模の子会社や合弁会社があるかが分かります
- 事業等のリスク:特定の国への依存を会社自身がどう書いているかを確認します
まとめ:地政学リスクは、現地拠点の利益と資産で測る
JTのロシア事業は、売上では1割、利益では4分の1でした。中国に拠点を持つ高配当株にも、売上比率は1割から2割弱なのに、利益の約3割から7割近くを中国拠点で稼いでいる会社があります。反対に、売上の半分以上が中国でも、利益では2割に満たない会社もあります。
高い利回りは、どこかにリスクを預けている対価かもしれません。そのリスクの大きさは、売上比率ではなく利益と資産で測る必要があります。JTでは、会社が連結除外による財務への影響などを理由に挙げて、今期の配当予想を減額しました。次の決算では、持ち株のセグメント情報を地域別の利益から読んでみてください。
本記事は情報の整理であり、売買をすすめるものではありません。試算は単純計算で、将来の配当の予測ではありません。投資の最終判断はご自身でお願いします。
出典(JTとロシア)
- 日本たばこ産業 適時開示「当社グループのロシア連結子会社の連結範囲からの除外及び子会社の支配喪失に伴う損失計上に関するお知らせ」(2026年11月19日)— https://www.jti.co.jp/investors/library/press_releases/pdf/2026/20261119_01.pdf
- 日本たばこ産業 適時開示「通期連結業績予想及び配当予想の修正に関するお知らせ」(2026年11月19日)— https://www.jti.co.jp/investors/library/press_releases/pdf/2026/20261119_02.pdf
- 日本たばこ産業「ロシア事業に関する状況及び当社グループの今後の成長について」(2026年11月19日・説明会資料)— https://www.jti.co.jp/investors/library/presentation/pdf/20261119_03.pdf
- 日本たばこ産業 適時開示「当社グループのロシア事業について」(2026年11月6日)— https://www.jti.co.jp/investors/library/press_releases/pdf/2026/20261106_01.pdf
- 日本たばこ産業 適時開示「当社グループのロシア事業について(続報)」(2026年11月9日)— https://www.jti.co.jp/investors/library/press_releases/pdf/2026/20261109_01.pdf
- 日本たばこ産業「2026年12月期 第3四半期決算短信」(2026年10月29日)— https://www.jti.co.jp/investors/library/result/pdf/20261029_01.pdf
- 日本たばこ産業「第41期 有価証券報告書」(2026年3月23日提出・株主還元方針)— https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100XSSA.pdf
- ジェトロ ビジネス短信(2026年11月9日・JTのロシア法人7社の一時管理)— https://www.jetro.go.jp/biznews/2026/11/3057c9fe600914ef.html
- ジェトロ ビジネス短信(2023年5月・大統領令302号)— https://www.jetro.go.jp/biznews/2023/05/6d97efcbd5a6bfc9.html
- ジェトロ ビジネス短信(2024年11月7日・撤退条件の厳格化)— https://www.jetro.go.jp/biznews/2024/11/b8ddcbc30869f3e2.html
- ジェトロ ビジネス短信(2023年7月25日・ダノンとカールスバーグの一時管理)— https://www.jetro.go.jp/biznews/2023/07/fae9d7b1f7a66c1a.html
- ロイター(ニューズウィーク日本版掲載・2026年11月5日・管理者)— https://www.newsweekjapan.jp/articles/-/339185
- ロイター(ニューズウィーク日本版掲載・2026年9月18日・ネスレとオーシャン)— https://www.newsweekjapan.jp/articles/-/334508
- ANN(KSB瀬戸内海放送掲載・2026年11月9日・JT株のストップ安)— https://news.ksb.co.jp/ann/article/17035536
- Morgan Lewis「Update: Russia introduces new rules allowing takeover of assets owned by unfriendly state persons」(2023年5月)— https://www.morganlewis.com/pubs/2023/05/update-russia-introduces-new-rules-allowing-takeover-of-assets-owned-by-unfriendly-state-persons
- Morgan Lewis「Russia again tightens exit transaction rules」(2024年12月)— https://www.morganlewis.com/pubs/2024/12/update-as-russia-again-tightens-exit-transaction-rules-can-investors-still-exit-russian-businesses
- Morgan Lewis「Russia’s President adopts new decree on forced takeover of businesses」(2026年8月)— https://www.morganlewis.com/pubs/2026/08/russias-president-adopts-new-decree-on-forced-takeover-of-businesses
- Stonebridge「Temporary administration of Danone Russia cancelled」(2024年3月15日)— https://www.stonebridgelegal.ru/media/files/Alert_Temporary_administration_of_Danone_Russia_cancelled_March_ENG.pdf
- Stonebridge「Temporary administration over Carlsberg’s Baltika lifted」(2024年12月3日)— https://www.stonebridgelegal.ru/media/files/Temporary_administration_over_Carlsbergs_Baltika_lifted_ENG.pdf
- Ariston Group プレスリリース(2025年3月26日)— https://aristongroup.com/content/dam/aristoninvestors/documents/press-releases/20250326%20Ariston%20Group_Ariston%20Thermo%20Rus%20LLC_ENG.pdf
出典(ロシアに関わるほかの3社)
- 飯田グループホールディングス「第13期 有価証券報告書」(2026年6月23日提出)— https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100YID4.pdf
- 飯田グループホールディングス 適時開示(2021年12月8日・RFPの株式取得)— https://www2.jpx.co.jp/disc/32910/140120211208448411.pdf
- DMG森精機「2024年12月期 決算発表」(2025年2月5日)— https://www.dmgmori.co.jp/corporate/ir/ir_library/pdf/fy2024_4shihanki_release.pdf
- DMG森精機 ロシア子会社に関するお知らせ(2025年8月8日)— https://www.dmgmori.co.jp/corporate/ir/ir_library/pdf/20250808_russia.pdf
- DMG森精機「2025年12月期 第3四半期決算短信」(2025年10月30日)— https://www.dmgmori.co.jp/corporate/ir/ir_library/pdf/fy2025_3shihanki_kessan.pdf
- Interfax(2024年2月19日・DMG森精機のロシア子会社の一時管理)— https://interfax.com/newsroom/top-stories/99590/
- 三井物産「第107期 有価証券報告書」(事業等のリスク)— https://www.mitsui.com/jp/ja/ir/library/securities/__icsFiles/afieldfile/2026/08/12/ja_107yuho.pdf
- 三井物産「2027年3月期 第1四半期 決算説明会資料」(2026年8月4日・サハリン2の持分)— https://www.mitsui.com/jp/ja/ir/library/meeting/pdf/ja_273_1q_ppt.pdf
出典(中国に拠点を持つ6社)
- 日本シイエムケイ「第66期 有価証券報告書」— https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100YHVS.pdf
- 日本シイエムケイ 配当方針の変更と配当予想の修正(2026年5月19日)— https://www2.jpx.co.jp/disc/69580/140120260519540602.pdf
- 日本シイエムケイ「2027年3月期 中間決算短信」(2026年11月4日)— https://ssl4.eir-parts.net/doc/6958/tdnet/2904113/00.pdf
- テイ・エス テック「第80期 有価証券報告書」— https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100YCXB.pdf
- テイ・エス テック「2026年3月期 決算短信」(2026年5月13日)— https://www2.jpx.co.jp/disc/73130/140120260512527529.pdf
- テイ・エス テック「2027年3月期 第1四半期決算短信」(2026年8月7日)— https://ssl4.eir-parts.net/doc/7313/tdnet/2867392/00.pdf
- テイ・エス テック 社内調査委員会の設置と決算発表の延期(2026年10月30日)— https://ssl4.eir-parts.net/doc/7313/tdnet/2901613/00.pdf
- トヨタ紡織「第101期 有価証券報告書」— https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100Y9AH.pdf
- トヨタ紡織「2027年3月期 中間決算短信」(2026年10月29日)— https://www.toyota-boshoku.com/jp/company/_assets/upload/2027_2nd_connection.pdf
- アネスト岩田「第80期 有価証券報告書」— https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100YF9W.pdf
- アネスト岩田「2027年3月期 中間決算短信」(2026年11月10日)— https://ssl4.eir-parts.net/doc/6381/tdnet/2909738/00.pdf
- ニホンフラッシュ「第62期 有価証券報告書」— https://ssl4.eir-parts.net/doc/7820/yuho_pdf/S100YLHV/00.pdf
- ニホンフラッシュ「2027年3月期 第1四半期決算短信」(2026年8月10日)— https://ssl4.eir-parts.net/doc/7820/tdnet/2869722/00.pdf
- 野村マイクロ・サイエンス「第57期 有価証券報告書」— https://ssl4.eir-parts.net/doc/6254/yuho_pdf/S100YG4U/00.pdf
- 野村マイクロ・サイエンス「2027年3月期 第1四半期決算短信」(2026年8月7日)— https://ssl4.eir-parts.net/doc/6254/tdnet/2867817/00.pdf
- 野村マイクロ・サイエンス 業績予想の修正(2026年10月23日)— https://ssl4.eir-parts.net/doc/6254/tdnet/2897906/00.pdf
出典(中国の制度と措置)
- ジェトロ ビジネス短信(2025年3月25日・反外国制裁法の実施規定)— https://www.jetro.go.jp/biznews/2025/03/79af8b0f33627bcd.html
- CISTEC(2026年2月24日・中国商務部の輸出規制管理リストと注視リスト)— https://www.cistec.or.jp/service/keizai_anzenhosho/china/data/20260225.pdf
- CISTEC(2026年6月29日・同)— https://www.cistec.or.jp/service/keizai_anzenhosho/china/data/20260629.pdf
- 参議院 外交防衛委員会調査室「日中韓投資協定の概要」(2013年5月)— https://www.sangiin.go.jp/japanese/annai/chousa/rippou_chousa/backnumber/2013pdf/20130510003.pdf
- nippon.com「商船三井の船舶差し押さえ」(2014年7月14日)— https://www.nippon.com/ja/currents/d00131/
- 財経新聞「ソフトバンクG、ABB中国ロボット事業の買収禁止通知を受領」(2026年11月6日)— https://www.zaikei.co.jp/article/20261106/876391.html
関連ページ
- 本文で触れた銘柄のカルテ → 日本たばこ産業(2914)、飯田グループホールディングス(3291)、アネスト岩田(6381)、ニホンフラッシュ(7820)
- 業種別の銘柄一覧 → 食料品、輸送用機器、電気機器、機械、その他製品、不動産業、卸売業
- 用語の説明 → 配当性向・DOE(用語集)
- コラム一覧 → コラム
※筆者は日本たばこ産業(2914)、アネスト岩田(6381)、ニホンフラッシュ(7820)を保有しています(株数は非開示・2026年11月時点)。
【免責事項】 本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。
本記事は、筆者が出典の資料・データと内容を確認・編集して公開していますが、誤りが含まれる可能性があります。下書き・集計・整形には補助ツールを使用しています。誤りにお気づきの方は X(@haitoukarte) へお知らせください。