こんにちは、高配当株カルテです。
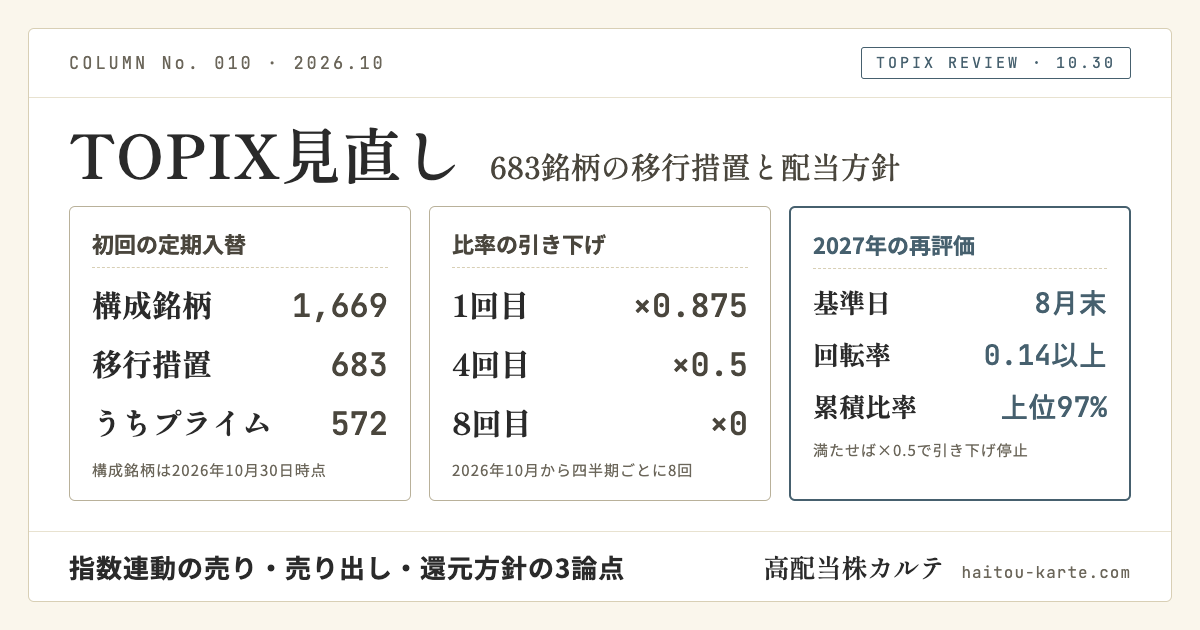
TOPIX(東証株価指数)の見直しで、10月30日時点の構成銘柄1,669のうち683銘柄が移行措置銘柄になりました(10月7日公表)。TOPIXの中での比率(ウエイト)を2026年10月30日から8回に分けて下げ、2028年7月末に外す銘柄です。2027年の再評価で基準を満たせば、引き下げは途中で止まります。筆者の保有銘柄も入っていました。
東洋経済オンラインも10月26日に、関連する記事を出しています(有料記事)。
持っている人に関係する論点は、次の3つです。
- TOPIXに連動するファンドの売り:比率の引き下げに合わせて出る売り
- 売り出し:取引先などの大株主が持つ株を、まとめて市場に出すこと
- 自社株買いと増配の違い:TOPIXの条件への効き方が違う2つの還元
何が起きるのか
2つの条件
TOPIXに残るには次の2つを両方満たす必要があり、683銘柄はどちらか(または両方)を満たせませんでした。
- 規模の条件:市場で売買される可能性が高い株(浮動株)の総額(浮動株時価総額)が大きいこと
- 売買の活発さの条件:その総額に比べて売買が活発なこと(回転率が高いこと)
大株主や取引先が長く持つ株、会社が持つ自己株式などは、固定株として浮動株から除かれます。
3つの論点が、2つの条件にどう関わるかは次のとおりです。
| 論点 | 規模の条件 | 売買の活発さの条件 |
|---|---|---|
| TOPIXに連動するファンドの売り | 規模の条件を満たせなかった銘柄で起きる | 売買の活発さの条件を満たせなかった銘柄で起きる |
| 政策保有株などの売り出し | 固定株が浮動株に移れば、規模の条件に有利 | 売買代金が見合って増えないと、回転率が下がり不利 |
| 自社株買いと増配 | 市場での自社株買いは浮動株が減り不利/増配は浮動株を減らさない | 本記事では扱わない |
比率は8回で下がる
上場株のうち浮動株が占める割合(浮動株比率)に次の係数を掛けて、比率を下げます(各月の最終営業日に実施)。
| 回 | 時期 | 係数 |
|---|---|---|
| 1回目 | 2026年10月 | ×0.875 |
| 2回目 | 2027年1月 | ×0.75 |
| 3回目 | 2027年4月 | ×0.625 |
| 4回目 | 2027年7月 | ×0.5 |
| 5回目 | 2027年10月 | ×0.375 |
| 6回目 | 2028年1月 | ×0.25 |
| 7回目 | 2028年4月 | ×0.125 |
| 8回目 | 2028年7月 | ×0(構成銘柄から除外) |
出所:JPX総研「東証指数算出要領(TOPIX編)」を基に筆者作成
2027年の再評価
2027年8月の最終営業日を基準日に、すでに入っている銘柄と同じ基準(継続基準)で見直します(実施は2027年10月の予定)。満たした銘柄は、4回目の×0.5で引き下げが止まります。その係数が元の1に戻るかどうかは、今回確認したJPXの資料には書かれていません。
683銘柄の内訳
市場区分はプライム572、スタンダード110、グロース1です。自分の銘柄が入っているかは、JPXの一覧のPDFで確かめられます。
→ JPX総研「TOPIX初回定期入替における選定結果(2026年10月30日実施)及び構成銘柄一覧」(PDF)
補足:数値基準
- 継続基準(すでに入っている銘柄):回転率0.14以上、かつ浮動株時価総額の累積比率(回転率の条件を満たす銘柄群について、浮動株時価総額を大きい順に足し上げ、その合計額に占める割合)で上位97%以内
- 追加基準(新しく入る銘柄):回転率0.2以上、かつ同じ累積比率で上位96%以内
TOPIXに連動するファンドの売り
比率が下がるたびに、TOPIXに連動するファンドの売りが出やすくなります。JPXによると連動資産は約160兆円(2026年6月末時点)ですが、銘柄ごとの売却量はJPXの資料に示されていません。ただ、配当を決めるのは業績と配当方針で、比率の引き下げとは別の話です。
売り出し
取引先などが関係の維持のために持つ政策保有株は、固定株です。売り出されて浮動株に移れば、株価など他の条件が同じなら規模の条件に有利に働きます。ただ、売買代金がそれに見合って増えなければ、回転率は下がります。
反映の時期にも注意が必要です。JPX総研の算定方法では浮動株比率の定期見直しは年1回で、3月決算の会社は10月の最終営業日です。この場合、2027年3月期中の売り出しは、8月末が基準日の再評価に間に合わない可能性があります(臨時見直しの例示に、売り出しは明記されていません)。
自社株買いと増配
市場での自社株買いは、買い戻した株が固定株(自己株式)になるため、規模の条件には不利に働きます。算定方法の式から考える限り、自己株式を消却(なくして発行済みの株数を減らすこと)しても、実際の浮動株の数は変わらないというのが筆者の読みです。ただし、指数の計算に使う浮動株の数は、浮動株比率の0.05刻みの切り上げで変わる場合があり、反映時期のずれでも一時的に差が出る可能性があります。増配は、浮動株の数を減らしません。
配当方針はTOPIXと関係なく会社が決め、累進配当(原則として減配しない方針)の宣言や、DOE(自己資本に対する年間配当の割合)の目安などで示されます。
例:筆者が持つ3銘柄
保有していてカルテを掲載している移行措置銘柄から、配当方針の型が違う3銘柄を選びました。銘柄の良し悪しを比べるものではありません。
朝日ネット(3834):累進配当を宣言した型
2026年5月に累進配当を導入し、配当性向(利益のうち配当に回す割合)40〜50%程度も目安にしています。年間配当は2026年3月期まで7期連続で増え、今期予想は前期と同じ25円です。確かめやすいのは、原則として減配しない宣言どおりに推移しているかです。詳しくは朝日ネットのカルテをご覧ください。
保有状況: 筆者は本銘柄を 保有しています(株数は非開示・2026年10月時点)。
鈴木(6785):DOEを目安に含む型
DOE4.0%または配当性向50%を目安にしていますが、どちらを優先するかは書かれておらず、減配しない宣言もありません。2026年6月期の年間配当は85円から105円に増え(DOE5.1%)、2027年6月期は112円を予想しています。確かめやすいのは、配当が2つの目安に対してどの位置にあるかです。詳しくは鈴木のカルテをご覧ください。
保有状況: 筆者は本銘柄を 保有しています(株数は非開示・2026年10月時点)。
ステップ(9795):配当性向を数値の目安にする型
記念配当を除く普通配当で、2025年9月期まで20期連続で増配しています。安定的かつ持続的な配当を基本方針とし、数値の目安は配当性向50%です。累進配当の宣言やDOEの目安はなく、配当は利益の増減に合わせて動きやすい形です。確かめやすいのは、利益の見通しと配当予想が目安の50%に沿っているかです。詳しくはステップのカルテをご覧ください。
保有状況: 筆者は本銘柄を 保有しています(株数は非開示・2026年10月時点)。
持っている人が確認したい3点
- 自分の銘柄が683銘柄に入っているか:JPXの一覧のPDF
- 売り出しや政策保有株の解消の開示:TDnet(適時開示情報閲覧サービス)
- 還元方針の書き方:決算短信の利益配分の方針、中期経営計画の株主還元の項目
まとめと筆者メモ
683銘柄の比率は、2026年10月30日から8回に分けて下がります(2027年の再評価で基準を満たせば4回目で止まります)。株価の動きと配当の方針は分けて見て、方針が具体的に書かれているかを確かめておくと、配当の見通しを整理しやすくなります。
例の3銘柄は、次の決算のカルテで還元方針と配当の動きを定点観測していく予定です。本記事は情報の整理であり、特定の銘柄の売買をすすめるものではありません。投資の最終判断はご自身でお願いします。
筆者メモ
3銘柄とも移行措置銘柄に入っていました。比率の引き下げで売りが出る時期があっても、配当を決めるのは業績と会社の方針です。株価の動きとは分けて、決算ごとに方針を確かめます。
出典
- JPX「TOPIXの見直しの概要」(2026年10月26日更新、2026年10月27日閲覧)
- JPX「第2段階の見直し」(2026年10月23日更新、2026年10月27日閲覧)
- JPX総研「TOPIX等の株価指数における構成銘柄の定期入替等について」(2026年10月7日)
- JPX総研「TOPIX初回定期入替における選定結果(2026年10月30日実施)及び構成銘柄一覧」(2026年10月7日公表、PDF)
- JPX総研「別紙」(TOPIX初回定期入替の結果、2026年10月7日、PDF)
- JPX総研「東証指数算出要領(TOPIX編)」(2026年10月1日版、PDF)
- JPX総研「浮動株比率の算定方法」(2026年10月30日版、PDF)
- 東洋経済オンライン 一井純「TOPIX除外予備軍、すでに始まっている「敗者復活戦」…浮動株比率向上を見据えた「株式売り出し」が相次ぐ」(2026年10月26日、有料記事)
- 朝日ネット「配当方針の変更(累進配当の導入)に関するお知らせ」(2026年5月13日)、2027年3月期 第1四半期決算短信(2026年8月6日)
- 鈴木 2026年6月期 決算短信(2026年8月10日)、「株主還元方針に関するお知らせ」(2024年8月8日)
- ステップ 2026年9月期 第3四半期決算短信(2026年7月30日)、2025年9月期 有価証券報告書
関連ページ
- 本文で取り上げた銘柄のカルテ → 朝日ネット(3834)、鈴木(6785)、ステップ(9795)
- 配当方針の用語(累進配当、DOE、配当性向) → 用語集
- 自社株買い・自己株式の消却 → 用語集
- 関連コラム → 長期金利3%時代、高配当株はどう動く?業種別に「追い風・向かい風」を整理
- 業種別の銘柄一覧 → 情報・通信業、電気機器、サービス業
- スコアの配点・業種補正の詳細 → スコアの仕組み
- コラム一覧 → コラム
【免責事項】 本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。
本記事は、筆者が出典の資料・データと内容を確認・編集して公開していますが、誤りが含まれる可能性があります。下書き・集計・整形には補助ツールを使用しています。誤りにお気づきの方は X(@haitoukarte) へお知らせください。